
Alle bereiten sich auf den Black Friday vor: Lagerbestand, Werbebudgets, Versand, Conversion-Raten.
Nur wenige Händler denken an das Unternehmen, das ihre Zahlungen abwickelt.
Zahlungsdienstleister freuen sich nicht unbedingt über dein plötzliches Wachstum. Ein starker Anstieg der Transaktionen, der Eintritt in einen neuen Markt oder ein Sprung bei den Erstattungen reicht aus, um eine Prüfung auszulösen, auch wenn dein Geschäft völlig legitim läuft.
Und im Q4 kommt oft alles drei zusammen.
Paradoxerweise gilt: Je besser deine Kampagnen im Weihnachtsgeschäft laufen, desto genauer wird dein Konto geprüft.
Die Kartennetzwerke überwachen strenger, und wie jedes Jahr häufen sich zu den Feiertagen Lieferverzögerungen und Chargebacks. Es lohnt sich also, dein Konto zu prüfen, bevor das Volumen kommt.
Hier sind 10 Dinge, durch die deine Auszahlungen eingeschränkt, verzögert oder eingefroren werden können, und wie du ihnen zuvorkommst.
1. Deine Unternehmensdaten und Unterlagen passen nicht zusammen
Zahlungsdienstleister können deine Unternehmensdaten jederzeit prüfen, besonders wenn dein Umsatz steigt. Veraltete Kontoauszüge, widersprüchliche Firmenangaben, fehlende Richtlinien auf der Website oder Unterlagen, die nicht zeigen, wie dein Geschäft tatsächlich funktioniert, können Warnsignale auslösen.
Das solltest du tun: Prüfe dein Profil beim Zahlungsdienstleister, deine Kontoauszüge, Firmenunterlagen und Website-Richtlinien. Achte darauf, dass Firmenname, Adresse, Eigentümerangaben und Kontaktdaten einheitlich und aktuell sind. Hat sich etwas geändert, informiere deinen Zahlungsdienstleister, bevor es eine Prüfung auslöst.
2. Du verkaufst ein eingeschränktes Produkt über ein Standardkonto
Stripe und Shopify Payments lassen dich je nach Produkt und geltenden Einschränkungen eventuell anmelden und Nahrungsergänzungsmittel, Hautpflege, CBD oder andere Produkte zum Verzehr verkaufen. Manche Konten werden erst geprüft, wenn das Volumen steigt. Das trifft jedes Jahr Händler unvorbereitet.
Das solltest du tun: Gleiche die Liste eingeschränkter Branchen deines Zahlungsdienstleisters mit deinen genauen Produkten ab. Wird deine Kategorie nicht unterstützt, such dir vor deinem umsatzstärksten Monat ein Händlerkonto, das ausdrücklich dafür zugelassen ist.
3. Deine Anzeigen versprechen mehr, als das Produkt hält
Ergebnisse, die du nicht belegen kannst, Preise, die sich im Checkout ändern, und erfundene Kundenstimmen können zu Streitfällen wegen „nicht wie beschrieben“ führen.
Das 2026 eingeführte Scam Merchant Monitoring Program (SMMP) von Mastercard prüft bestimmte Transaktionen genauer, bei denen Kunden eine Zahlung autorisiert haben, später aber angeben, getäuscht worden zu sein.
Das solltest du tun: Lies deine drei wichtigsten Anzeigen neben deinen Produktseiten. Alles, was die Anzeige verspricht, muss sich auf der Seite wiederfinden, einschließlich des vollen Preises und aller Abo-Bedingungen.
4. Du verkaufst ins Ausland ohne passendes Setup
Grenzüberschreitende Transaktionen können ein höheres Betrugsrisiko, höhere Gebühren und mehr Ablehnungen mit sich bringen. Ein hoher Anteil an Transaktionen mit ausländischen Karten kann außerdem Fragen aufwerfen, wo dein Unternehmen tätig ist und wie es diese Kunden bedient.
Das solltest du tun: Zieh einen Bericht über deine Umsätze nach Kartenland. Macht ein Markt einen großen Teil deines Umsatzes aus, schau dir Local Acquiring an und ob ein stärker lokalisiertes Zahlungs-Setup sinnvoll ist.
5. Deine Bewertungen wirken gekauft
Underwriter können deinen öffentlichen Ruf prüfen. Plötzliche Häufungen verdächtiger Bewertungen, gleiche Formulierungen in verschiedenen Shops oder Kundenstimmen, die sich nicht überprüfen lassen, können Fragen zu deinen Geschäftspraktiken aufwerfen.
In den USA gilt seit Oktober 2024 die FTC-Regel gegen gefälschte Bewertungen. Für Zahlungsdienstleister ist das ein weiterer Compliance-Grund, irreführende Bewertungen ernst zu nehmen.
Das solltest du tun: Entferne erfundene Bewertungen und nutze eine Bewertungsplattform, die Käufe verifizieren kann. Stelle sicher, dass Anreize offengelegt werden und nicht davon abhängen, dass Kunden positiv bewerten.
6. Eine Umsatzspitze verzerrt deine Chargeback-Quote

Beispielzahlen: Mastercard teilt die Chargebacks dieses Monats durch die Verkäufe des Vormonats. Ein ruhiger Monat nach einem starken treibt die Quote also nach oben.
Das Excessive Chargeback Merchant (ECM) Framework von Mastercard hat bisher die Chargebacks eines Monats mit dem Transaktionsvolumen des Vormonats verglichen. Durch diese zeitliche Verschiebung kann eine ganz normale Zahl an Streitfällen deutlich schlechter aussehen, wenn der Nenner ein schwächerer Monat ist.
Und denk daran: Streitfälle zu Bestellungen aus November und Dezember können bis weit in den Januar hinein eintreffen.
Das solltest du tun: Behalte deine Streitfallquoten im gesamten Q4 im Blick, einschließlich der Messregeln, die für deinen Acquirer gelten. Wenn du Chargeback-Alerts nutzt, richte sie vor dem Weihnachtsansturm ein und erwäge, wo sinnvoll, berechtigte Erstattungen vor dem Streitfall.
Du hast noch keine Alerts? Lies unseren Leitfaden, wie du Chargebacks verhinderst, bevor sie entstehen.
7. Deine Erstattungsquote ist hoch oder deine Rückgaberichtlinie unklar
Eine Erstattungsquote, die deutlich über dem Üblichen in deiner Kategorie liegt, kann auf Probleme mit deinem Produkt, deiner Werbung oder deinem Kundenerlebnis hindeuten.
Unklare Richtlinien machen es schlimmer. „Rückgabe innerhalb einer angemessenen Frist möglich“ sagt Kunden wenig, und Unklarheit bei Erstattungen wird schnell zum Streitfall.
Das solltest du tun: Nenne klar deine Rückgabefrist, wer die Rücksendekosten trägt und wie lange Erstattungen dauern. Verlinke die Richtlinie im Footer und im Checkout. Wenn du die Rückgabe über die Feiertage verlängerst, gib das genaue Enddatum an.
8. Deine Bestellungen kommen zu spät und Kunden erreichen dich nicht
Streitfälle wegen „Artikel nicht erhalten“ sind zu den Feiertagen ein wiederkehrendes Problem, besonders wenn die Versanddienstleister überlastet sind.
Zahlungsdienstleister beobachten die Gründe für Streitfälle. Häufen sich Meldungen über nicht gelieferte Ware, kann das darauf hindeuten, dass dein Versand mit dem Umsatz nicht mithält.
Das solltest du tun: Veröffentliche realistische Bestellfristen für die Feiertage, stelle für jede Sendung eine Sendungsverfolgung bereit und beantworte Kunden-E-Mails möglichst innerhalb eines Werktags. Verzögert sich eine Bestellung, sag es dem Kunden, bevor er nachfragen muss.
9. Du nutzt fremde Marken
Wer Markenlogos, Produktnamen oder das Abbild von Prominenten ohne Erlaubnis nutzt, riskiert Beschwerden wegen Verletzung geistigen Eigentums.
Shopify kann auf solche Beschwerden reagieren, und wiederholte Verstöße können deinen Shop gefährden. Fälschungen sind noch ernster: Das kann zur Kündigung deines Zahlungskontos führen und in bestimmten Fällen zu einem Eintrag auf der MATCH-Liste von Mastercard.
Das solltest du tun: Prüfe deinen Shop, deine Produktlistings und deine Anzeigenbibliothek auf Marken, Bilder und Empfehlungen, die dir nicht gehören oder für die du keine Erlaubnis hast. Entferne alles, was du nicht belegen kannst.
10. Dein Umsatz springt nach oben und niemand hat den Zahlungsdienstleister informiert
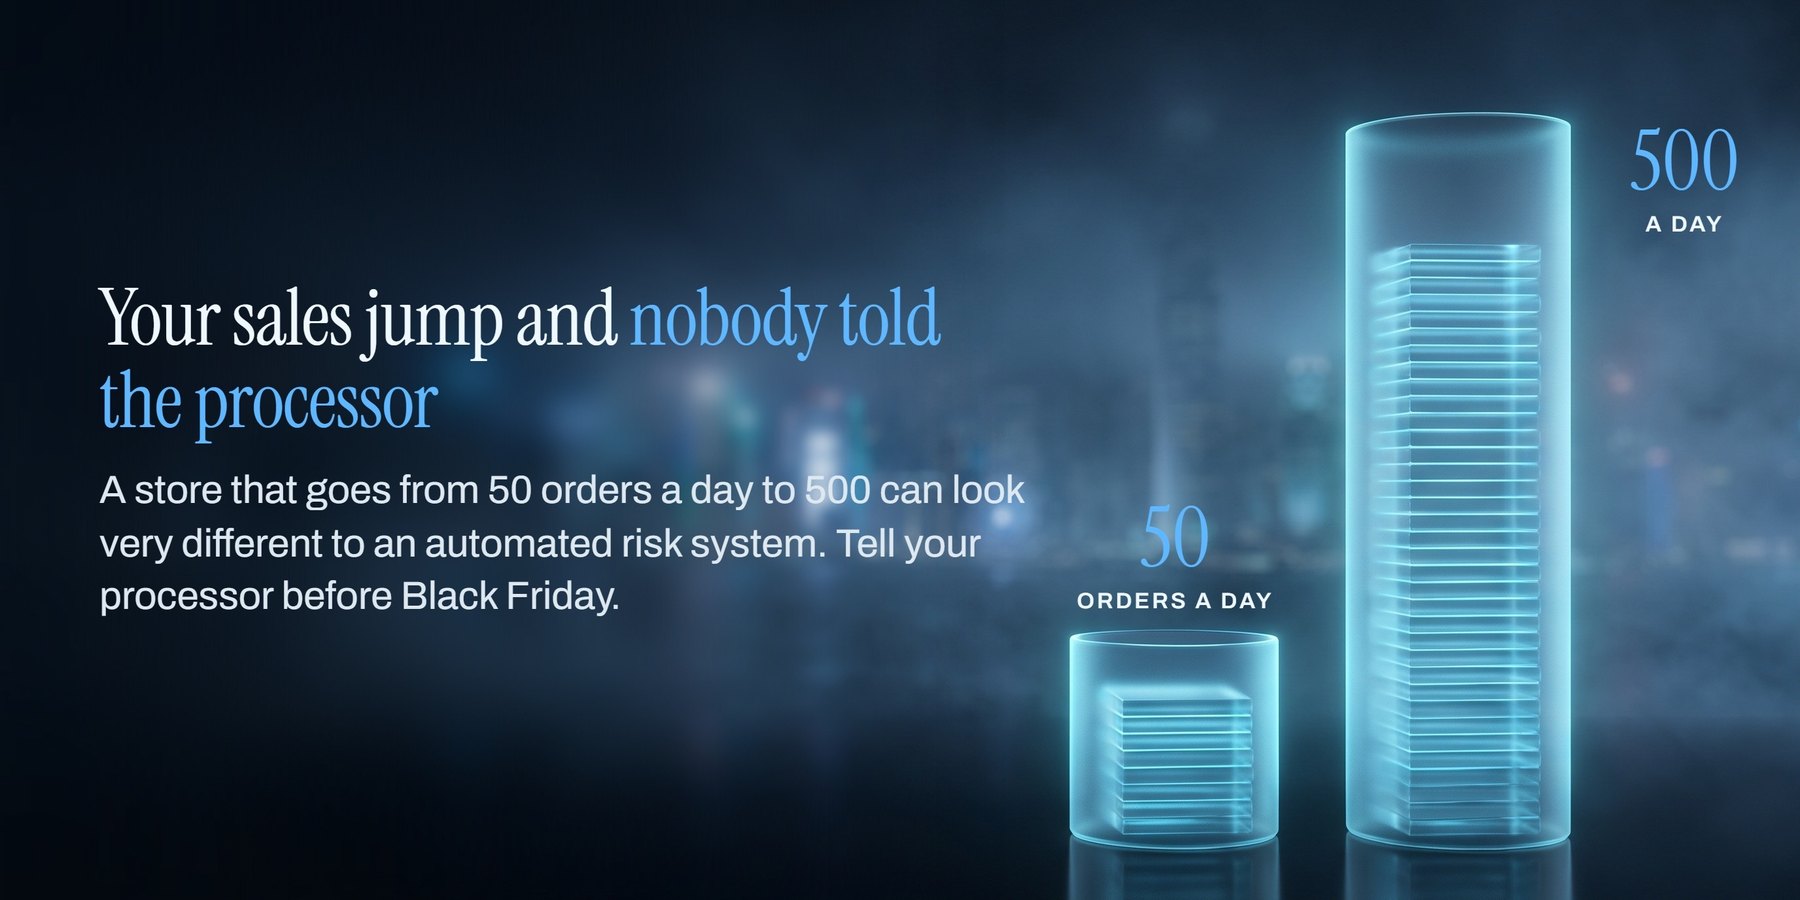
Der Sprung von 50 auf 500 Bestellungen pro Tag kann für ein automatisiertes Risikosystem ganz anders aussehen. Informiere zuerst deinen Zahlungsdienstleister.
Ein Shop, der von 50 auf 500 Bestellungen pro Tag springt, kann für ein automatisiertes Risikosystem ganz anders aussehen.
Plötzliche Volumenanstiege können Anfragen nach Bestandsnachweisen, Lieferantenrechnungen, Versandnachweisen oder anderen Unterlagen auslösen. In manchen Fällen werden Auszahlungen verzögert, solange die Prüfung läuft.
Das solltest du tun: Wenn du zum Black Friday einen großen Anstieg erwartest, informiere deinen Zahlungsdienstleister vorab. Teile dein erwartetes Volumen, deinen Lagerbestand, Angaben zu deinen Lieferanten und deinen Plan für den Kundensupport. Halte die passenden Unterlagen bereit.
Was hat sich seit dem letzten Weihnachtsgeschäft geändert?
Drei Entwicklungen solltest du im Blick haben:
Visas VAMP ist aktiv. Das Acquirer Monitoring Program von Visa fasst Betrugs- und Streitfallaktivität in einem umfassenderen Überwachungsrahmen zusammen. Geänderte Schwellenwerte gelten ab 2026.
Mastercards SMMP verschärft die Prüfung. Das Scam Merchant Monitoring Program konzentriert sich auf bestimmte betrugsbezogene Aktivitäten, auch auf Fälle, in denen Kunden Zahlungen autorisiert haben, aber angeben, getäuscht worden zu sein.
Dein Acquirer hat eigene Risikogrenzen. Die Schwellenwerte der Kartennetzwerke sind nicht unbedingt die Grenzen, die dein Zahlungsdienstleister toleriert. Acquirer sind für das Händlerrisiko verantwortlich und können Einschränkungen verhängen, bevor die Schwellenwerte der Netzwerke erreicht sind.
Das Fazit: Unter einem veröffentlichten Schwellenwert der Kartennetzwerke zu bleiben, garantiert nicht, dass deine Auszahlungen sicher sind.
Visa hat seinen VAMP-Schwellenwert für Händler am 1. April 2026 auf 1,5 % gesenkt, Mastercards SMMP startete am 24. Juli 2026.
Was, wenn dein Konto trotzdem markiert wird?
Eine Prüfung bedeutet nicht automatisch, dass dein Konto gekündigt wird. Wie du reagierst, entscheidet aber mit darüber, wie schnell sich die Sache klärt.
1. Beantworte die Anfrage nach Unterlagen vollständig und schnell.
Unvollständige Einreichungen führen oft zu weiteren Anfragen. Liefere genau das, was angefordert wird, prüfe, ob die Angaben einheitlich sind, und bewahre Kopien von allem auf, was du schickst.
2. Versuche nicht, die Prüfung mit einem anderen Konto zu umgehen.
Ein neues Konto zu eröffnen, um eine laufende Einschränkung zu umgehen, kann zusätzliche Compliance-Probleme schaffen. Wenn du eine alternative Zahlungsabwicklung brauchst, sorge dafür, dass sie ordnungsgemäß geprüft und offengelegt ist.
3. Lass dir die Bedingungen des Einbehalts schriftlich geben.
Frag, welcher Prozentsatz einbehalten wird, ob es ein rollierender oder fester Sicherheitseinbehalt ist, wie lange er bestehen bleibt und unter welchen Bedingungen er gesenkt oder freigegeben werden kann.
Warte nicht, bis deine Auszahlungen eingefroren sind
Bei Compaytence unterstützt unser Reserve-Recovery-Team Händler bei zurückgehaltenen Auszahlungen, Sicherheitseinbehalten und Kontoprüfungen bei Stripe, Shopify Payments und PayPal.
Ein Problem zu verhindern ist aber immer besser, als es mitten in deiner umsatzstärksten Zeit lösen zu müssen.
Sorge dafür, dass dein Zahlungs-Setup das Wachstum verkraftet, bevor das Q4-Volumen seinen Höhepunkt erreicht.
Buche einen Payment Stack Audit →
The Compaytence Brief behandelt die Infrastruktur, die Wirtschaftlichkeit und die Strategie hinter Zahlungsverkehr und Banking.