
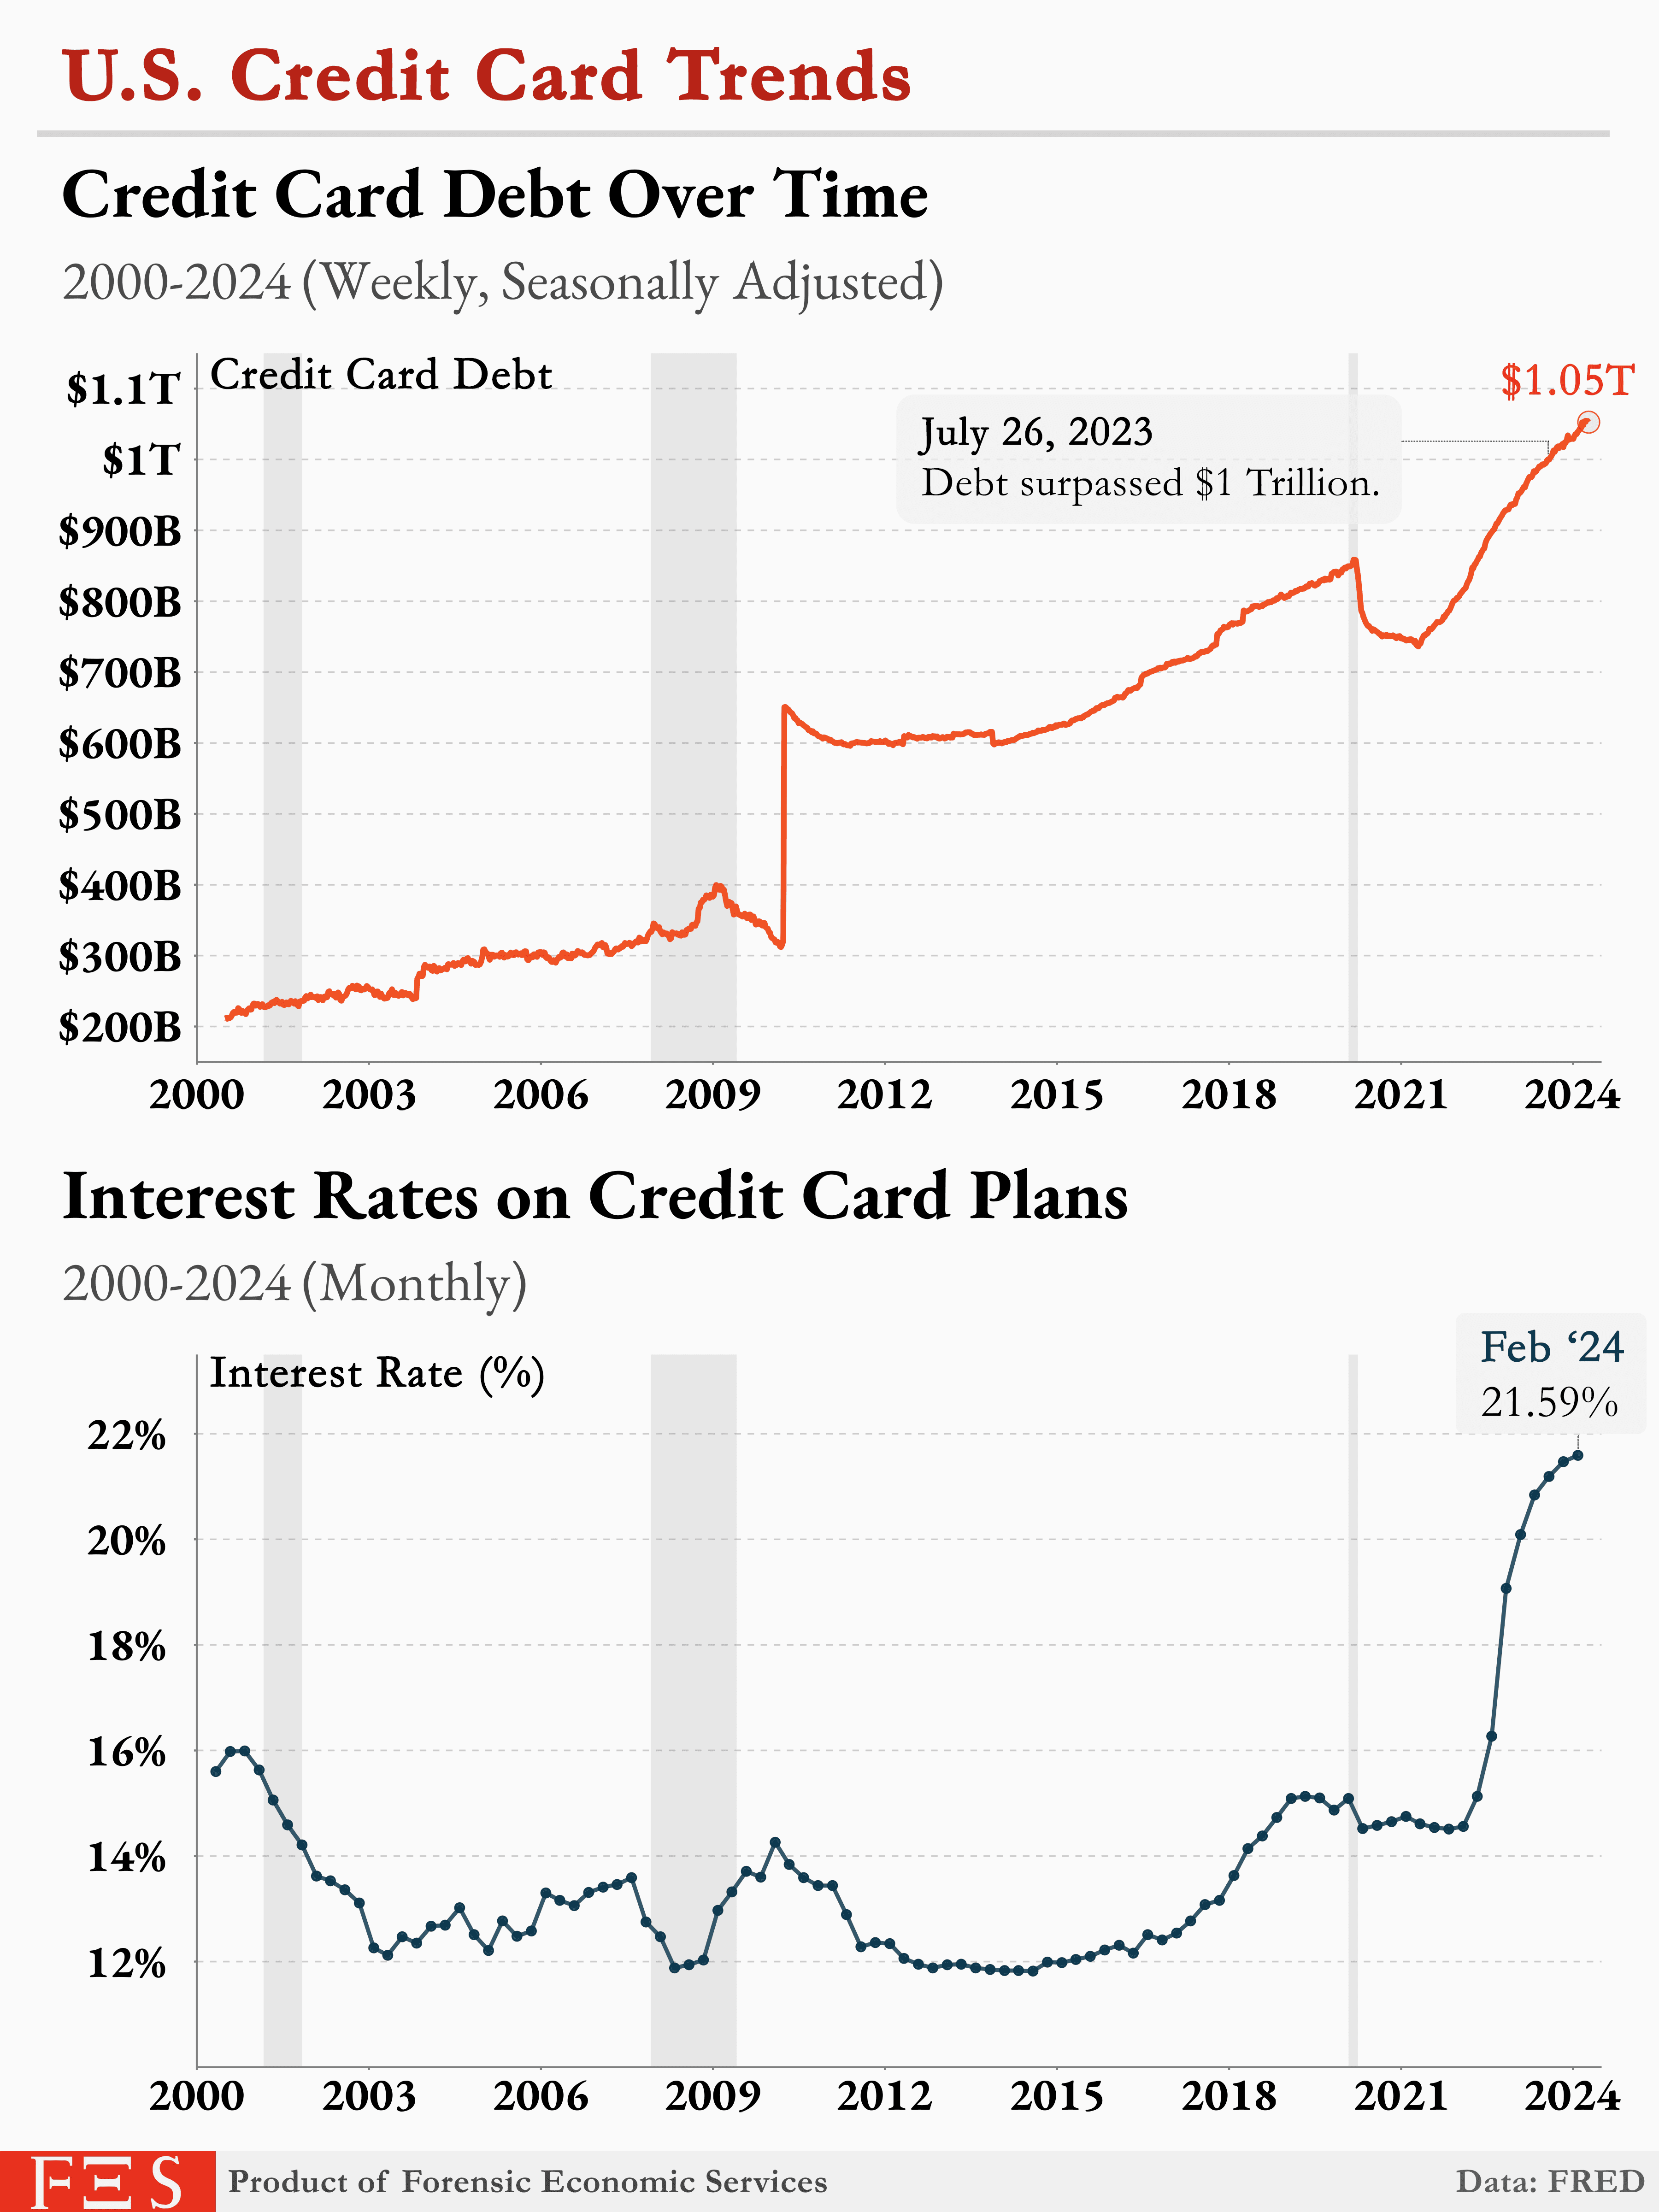
Jahrzehntelang galten die USA im globalen Kartengeschäft als Ankerpunkt: der Markt, in dem am meisten gezahlt wird, in dem die Margen am fettesten sind und in dem Aufsichtsbehörden die Preise meist in Ruhe lassen. Diese Gewissheit bekam Risse, als Präsident Donald Trump auf Truth Social eine einjährige Obergrenze von 10 Prozent für US-Kreditkartenzinsen forderte — die amerikanische Öffentlichkeit werde „abgezockt“ von Unternehmen, die 20 bis 30 Prozent und mehr verlangen.
Mit einem einzigen Beitrag signalisierte die US-Regierung, dass sie bereit ist, die Regeln für Verbraucherkredite im eigenen Markt neu zu zeichnen — und damit in weiten Teilen der Welt. Gleichzeitig stellte sich Trump hinter den Credit Card Competition Act, ein Gesetzesvorhaben, das direkt darauf zielt, die enge Kontrolle von Visa und Mastercard über das Routing von US-Kartenzahlungen aufzubrechen.
Für Banken sieht das wie ein direkter Angriff auf den Gewinn aus. Für Visa und Mastercard wie der Beginn eines Kampfes um ihr Geschäftsmodell. Für Händler — besonders jene, die von außerhalb in die USA verkaufen — ist es ein Moment, der Kosten, Risiko und Kundenverhalten gleichzeitig verändern könnte.
Der amerikanische Kreditmotor unter Druck
US-Kreditkarten sind der Motor der privaten Konsumausgaben in Amerika. Die offenen Salden liegen über 1,2 Billionen US-Dollar, die durchschnittlichen Effektivzinsen bei rund 21 bis 22 Prozent, wie mehrere Branchen- und Notenbankdatensätze zeigen.
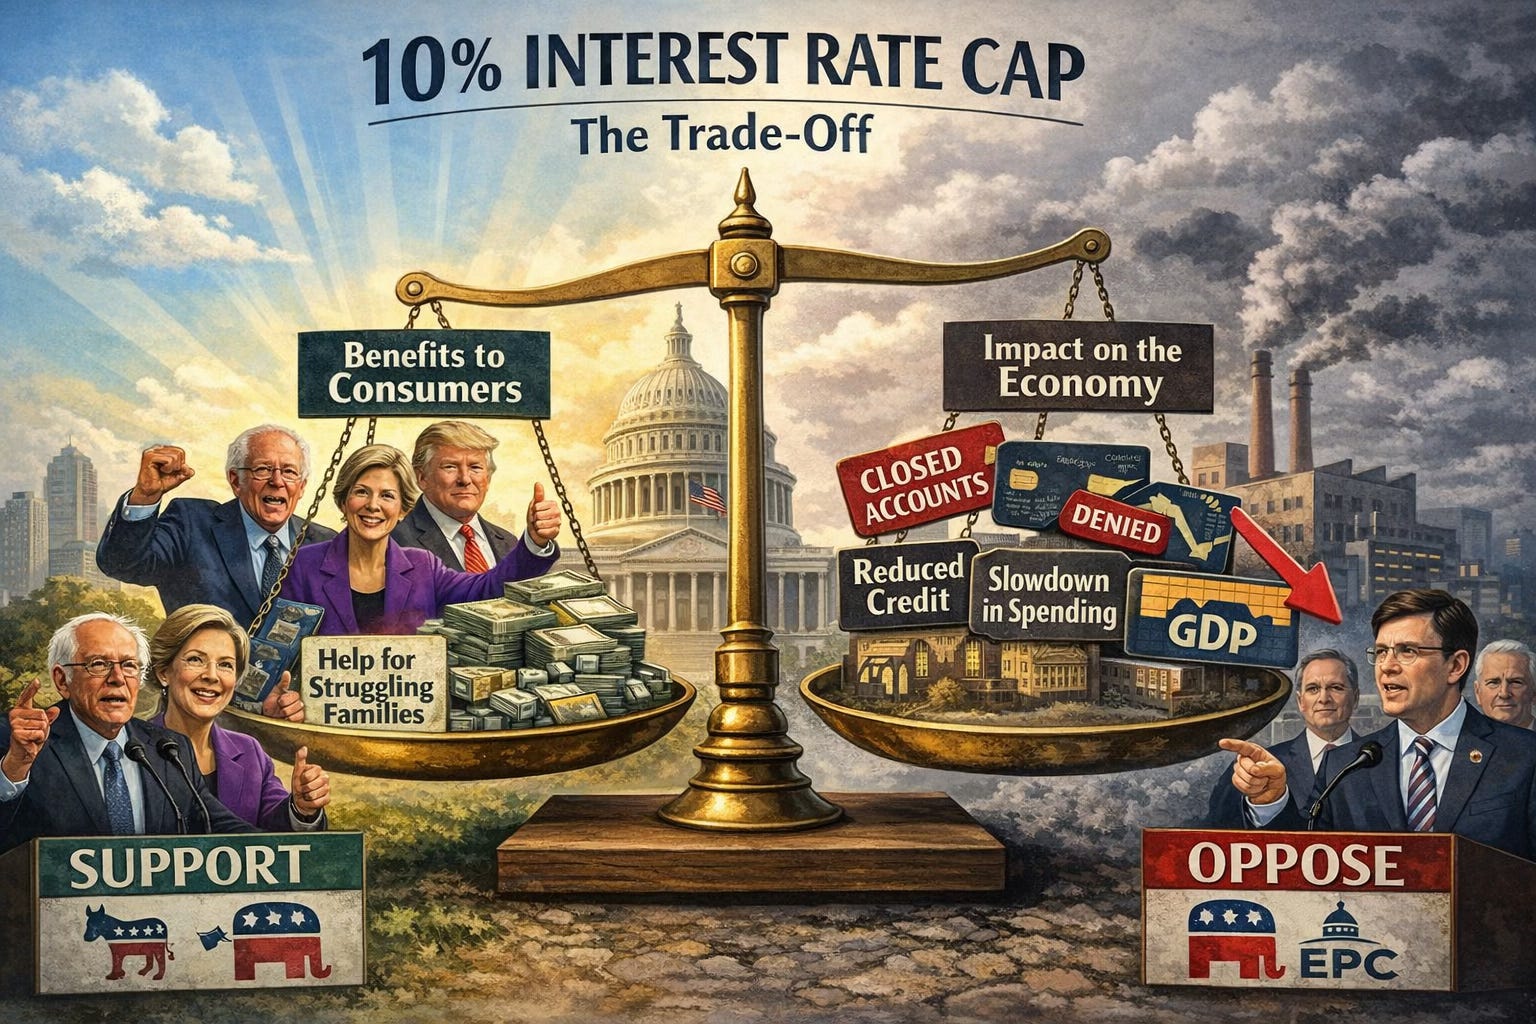
Trumps Obergrenze von 10 Prozent würde tief in diesen Ertragsstrom schneiden. Der Policy Accelerator der Vanderbilt University schätzt, dass eine solche Grenze Amerikanern rund 100 Milliarden US-Dollar Zinsen pro Jahr ersparen würde — und gleichzeitig zweistellige Milliardenbeträge aus Bonusprogrammen und anderen Kartenerträgen herausziehen.
JPMorgan-Chef Jamie Dimon nennt die möglichen Folgen „dramatisch“, besonders für riskantere Kundensegmente und Co-Branding-Portfolios. Große Verbände der Kartenherausgeber warnen, eine Obergrenze werde „den Zugang zu Kredit verringern und Millionen amerikanischer Familien und Kleinunternehmer schwer treffen“, die auf Karten angewiesen sind. Manche Analysen gehen davon aus, dass unter einer strikten Grenze ein großer Teil der Subprime-Konten einfach verschwinden würde — die Risikorechnung ginge nicht mehr auf.
Für Händler, auch für internationale Marken, die in die USA verkaufen, würde sich eine solche Verengung sehr schnell zeigen: weniger Autorisierungen, niedrigere Limits und eine vorsichtigere amerikanische Kundschaft — besonders bei Wunschkäufen und grenzüberschreitenden Ausgaben.
Wo Visa und Mastercard im Kreuzfeuer stehen
Visa und Mastercard setzen keine Zinsen fest und geben die meisten Karten nicht selbst heraus, aber ihre Netzwerke sitzen in der Mitte fast jeder US-Kreditkartenzahlung. Ihre Erträge hängen am Transaktionsvolumen und an den Interbankengebühren, nicht direkt an den Zinssätzen — und doch trifft sie die politische Lage von zwei Seiten.
Zur Zinsobergrenze äußern sich die Netzwerke zurückhaltend. Öffentlich verweisen sie vor allem darauf, Zahlungsnetzwerke und keine Kreditgeber zu sein, und Analysten betonen, dass die Grenze zuerst die Banken treffen würde. Intern ist klar: Wenn Banken beim Kredit zurückfahren, leidet das Volumen auf ihren Schienen — besonders bei großen Beträgen und revolvierenden Krediten, die einen überproportionalen Anteil der Gebührenerträge tragen.
Die größere direkte Bedrohung ist der Credit Card Competition Act. Die Abgeordneten, die ihn einbringen, beschreiben Visa und Mastercard als „Duopol“, das etwa 80 bis 85 Prozent des US-Kreditkartennetzmarkts kontrolliert und sich „weigert, faire Bedingungen mit Händlern auf der Main Street zu verhandeln“. Senator Peter Welch sagt, das „Duopol aus Visa und Mastercard bringt Kleinunternehmen in Amerika um“ mit „erdrückenden Interbankengebühren“; Senator Dick Durbin argumentiert, „echter Wettbewerb unter den Kartennetzwerken“ sei unverzichtbar, um die Kosten im Zaum zu halten.
Visa und Mastercard wehren sich über Lobbyarbeit und Branchenkommunikation und warnen, eine erzwungene Routing-Wahl könne die Sicherheit untergraben, die Zuverlässigkeit stören und die Bonusprogramme schwächen, die viele amerikanische Verbraucher schätzen. Sie verweisen zudem auf ihre weltweite Akzeptanz und ihre Betrugswerkzeuge, die alternative Netzwerke in dieser Größenordnung kaum erreichen dürften.
Für Händler ist das Signal eindeutig: Die beiden Unternehmen, die die Regeln der Kartenakzeptanz in den USA jahrzehntelang leise gesetzt haben, verteidigen diese Regeln nun in einem sehr öffentlichen, sehr politischen Kampf.
Händler riechen die Chance — und die Komplexität
Händlerverbände sehen die beste Gelegenheit seit einer Generation, die Kartenökonomie neu auszubalancieren. Die Interbankengebühren in den USA sind seit der Pandemie um mehr als 70 Prozent gestiegen und erreichten 2024 fast 190 Milliarden US-Dollar — vielfach beschrieben als eine der am schnellsten wachsenden Betriebskosten im Handel.
Der Credit Card Competition Act würde Banken ab einer bestimmten Größe verpflichten, auf ihren Karten mindestens zwei nicht verbundene Netzwerke zu aktivieren — Visa oder Mastercard plus einen Wettbewerber wie NYCE, Star oder Shazam. In der Praxis könnten Händler damit Transaktionen amerikanischer Karteninhaber über günstigere Schienen leiten, statt die Gebührenstruktur der dominierenden Netzwerke hinzunehmen.
Für internationale Händler, die in den US-Markt gehen, könnte das viel verändern:
Die USA, lange einer der teuersten Kartenmärkte, könnten sich schrittweise zu wettbewerbsfähigeren Preisen bewegen.
Visa und Mastercard müssten ihr Angebot schärfen — bessere Werkzeuge, mehr Sicherheit oder bessere Preise —, um das Volumen auf ihren Netzen zu halten.
Wer das nutzen will, braucht allerdings deutlich bessere Fähigkeiten bei Routing, Abwicklung und Risikosteuerung.
Die Spannung dieses Moments liegt genau in dieser Doppeldeutigkeit. Dieselbe Politik, die langfristig Kosten senken und Netzwerke öffnen könnte, kann kurzfristig für Turbulenzen bei Kreditverfügbarkeit, Bonusprogrammen und Kundenverhalten sorgen.
Ein US-Konflikt mit globaler Wirkung — und was jetzt zu tun ist
Die Geschichte wurzelt in amerikanischer Politik und Regulierung, im Kern geht es aber um die Stabilität der Schienen, über die Zahlungen weltweit laufen. Die Dominanz von Visa und Mastercard im amerikanischen Markt und die Profitabilität des US-Kartenkredits haben weltweite Investitionen und Standards lange mitfinanziert.
Wenn Kongress und Aufsicht eine ernsthafte Obergrenze oder echten Netzwettbewerb durchsetzen, werden Aufsichtsbehörden anderswo genau hinschauen — und sich ermutigt fühlen, Kartengebühren, Routing und Wettbewerb in ihren eigenen Märkten neu zu prüfen. Scheitert der Vorstoß, gehen Netzwerke und Banken mit mehr politischem Gewicht daraus hervor, weil sie eine sehr öffentliche Prüfung überstanden haben.
Wer US-Geschäft plant oder ausbaut, sollte nicht abwarten:
Beziffere deine Abhängigkeit von US-Karten. Finde heraus, wie viel deines amerikanischen Umsatzes an Kredit- gegenüber Debitkarten und anderen Verfahren hängt, besonders bei grenzüberschreitenden und wiederkehrenden Modellen.
Rechne mit engerem oder schwankenderem Kredit. Modelliere, was mit deinem Umsatz passiert, wenn US-Banken Limits kürzen, weniger Konten freigeben oder sich aus dem Hochzinsgeschäft zurückziehen.
Baue Routing-Wahl schon jetzt ein. Auch vor jedem Gesetz: Arbeite mit Acquirern und Abwicklern, die mehrere US-Netzwerke unterstützen und das Routing dynamisch anpassen können, wenn sich die Konditionen verschieben.
Beobachte Bonusprogramme und Wallets in den USA. Veränderte Bankökonomie oder Netzgebühren können Verbraucher zu Debitkarten, alternativen Wallets oder neuen Ratenangeboten verschieben — und damit deine Conversion im Checkout.
Bemerkenswert an diesem Moment ist, wie schnell das Undenkbare verhandelbar wurde. Ein republikanischer Präsident greift hohe Kartenzinsen an und unterstützt ein parteiübergreifendes Gesetz, das die Struktur von Visa und Mastercard in den USA ins Visier nimmt. Banken warnen vor „verheerenden“ Folgen. Netzwerke verteidigen ihre Rolle im System.
Händler weltweit sollten erkennen: Das amerikanische Kreditkartenmodell — lange der stärkste Nachfragemotor im globalen Handel — wird in Echtzeit neu geschrieben. Wer das als strategisches Terrain behandelt, ist bereit, wenn sich der Staub legt.