
Im Onlinehandel sind Chargebacks für Händler oft der schlimmste Fall. Zurückgebuchte Zahlungen treffen Umsatz und finanzielle Stabilität unmittelbar. Für viele Onlinehändler entscheidet der Umgang mit Chargebacks über Bestand und Erfolg. In diesem Beitrag schauen wir uns an, was Chargebacks sind, wie sie funktionieren und wie du sie so handhabst, dass dein Geschäft geschützt bleibt.
Was hinter Chargebacks steckt
Chargebacks entstanden als Verbraucherschutz: Karteninhaber sollten Zahlungen anfechten und ihr Geld zurückholen können. Im Kern heißt Chargeback, dass die kartenausgebende Bank eine Zahlung an einen Händler rückabwickelt und das Geld der Kundschaft zurückgibt, weil ein Streitfall vorliegt. Gedacht als Schutz vor Betrug und unlauteren Praktiken, setzen Chargebacks Händler unter Druck, die ihrer nicht Herr werden.
Was das für Händler bedeutet
Für Onlineunternehmen sind Chargebacks mehr als eine finanzielle Last. Der Umsatz ist weg — und meist auch die gelieferte Ware oder Leistung. Dazu kommen Chargeback-Gebühren zwischen 25 und 100 US-Dollar pro Fall, unabhängig vom Ergebnis. Eine hohe Chargeback-Quote führt zu höheren Abwicklungsgebühren oder zur Kündigung durch den Zahlungsabwickler.
Das Umfeld
Fast jeder Händler erlebt verschiedene Formen von Zahlungsstreitigkeiten: stornierte Buchungen, abgelehnte Zahlungsmittel, Erstattungen. Chargebacks unterscheiden sich davon, weil hier Geld betroffen ist, das zunächst eingegangen und später von der Bank zurückgeholt wurde. Wer seine Marge schützen will, muss die Arten von Chargebacks kennen.
Welche Arten von Chargebacks es gibt
Chargebacks entstehen aus unterschiedlichen Situationen, jede mit eigenen Schwierigkeiten. Die drei wichtigsten Arten sind echter Betrug, Händlerfehler und Friendly Fraud. Sehen wir sie uns genauer an.
Echter Betrug
Echter Betrug liegt vor, wenn Kriminelle Kartendaten stehlen und damit unbefugt einkaufen. Der rechtmäßige Karteninhaber ficht die Zahlung an, und es entsteht ein Chargeback. Für solche Transaktionen haftet der Händler, wenn er den Betrug beim Kauf nicht erkannt hat.
Händlerfehler
Händlerfehler machen einen erheblichen Anteil aus. Dazu gehören versehentliche Doppelbelastungen, beschädigte Ware oder nicht wie versprochen gelieferte Produkte. Oft lassen sich solche Fälle im direkten Gespräch mit der Kundschaft klären — bleiben sie offen, folgt der Chargeback.
Friendly Fraud
Friendly Fraud, auch First-Party-Fraud genannt, bedeutet, dass ein Karteninhaber eine rechtmäßige Zahlung anfechtet. Das passiert, wenn Kundschaft einen Kauf vergessen hat — oder den Chargeback-Prozess bewusst missbraucht, um Ware oder Leistung ohne Bezahlung zu bekommen. Friendly Fraud ist die häufigste Form und macht oft 75 bis 80 Prozent aller Chargebacks aus.
Geschichte und rechtlicher Rahmen
Chargebacks prägen das Finanzwesen seit Jahrzehnten, begründet durch Gesetze wie den Fair Credit Billing Act (FCBA) von 1974 und den Electronic Fund Transfer Act (EFTA) von 1978. Diese Gesetze sollten Verbraucher vor Betrug und Abrechnungsfehlern schützen und Kreditgeber verpflichten, angefochtene Zahlungen zu prüfen.
Wie sich Chargebacks entwickelt haben
Anfangs waren Chargebacks eine Antwort auf die zunehmende Verbreitung elektronischer Zahlungen. Heute machen Barzahlungen nur noch etwa 16 Prozent der Verbraucherzahlungen aus, Kredit- und Debitkarten dominieren. Finanzinstitute, Kartennetzwerke und ausgebende Banken entwickelten den Chargeback-Prozess, um den Verbraucherschutzvorgaben zu entsprechen.
Rechte und Pflichten der Karteninhaber
Nach dem FCBA können Verbraucher eine Buchung innerhalb von 60 Tagen nach der Transaktion anfechten. Ist die Bank informiert, muss sie innerhalb von 30 Tagen eine Prüfung einleiten und im Interesse der Kundschaft handeln. Selbst wenn die Prüfung kein Fehlverhalten findet, können Karteninhaber das Ergebnis innerhalb von zehn Tagen bestreiten.
Der heutige Chargeback-Prozess
Wer sich gegen Streitfälle verteidigen will, muss den Prozess kennen. Er beginnt in der Regel damit, dass ein Karteninhaber bei seiner Bank einen Streitfall eröffnet — wegen verdächtiger Aktivität oder Unzufriedenheit mit dem Kauf.
Schritt für Schritt
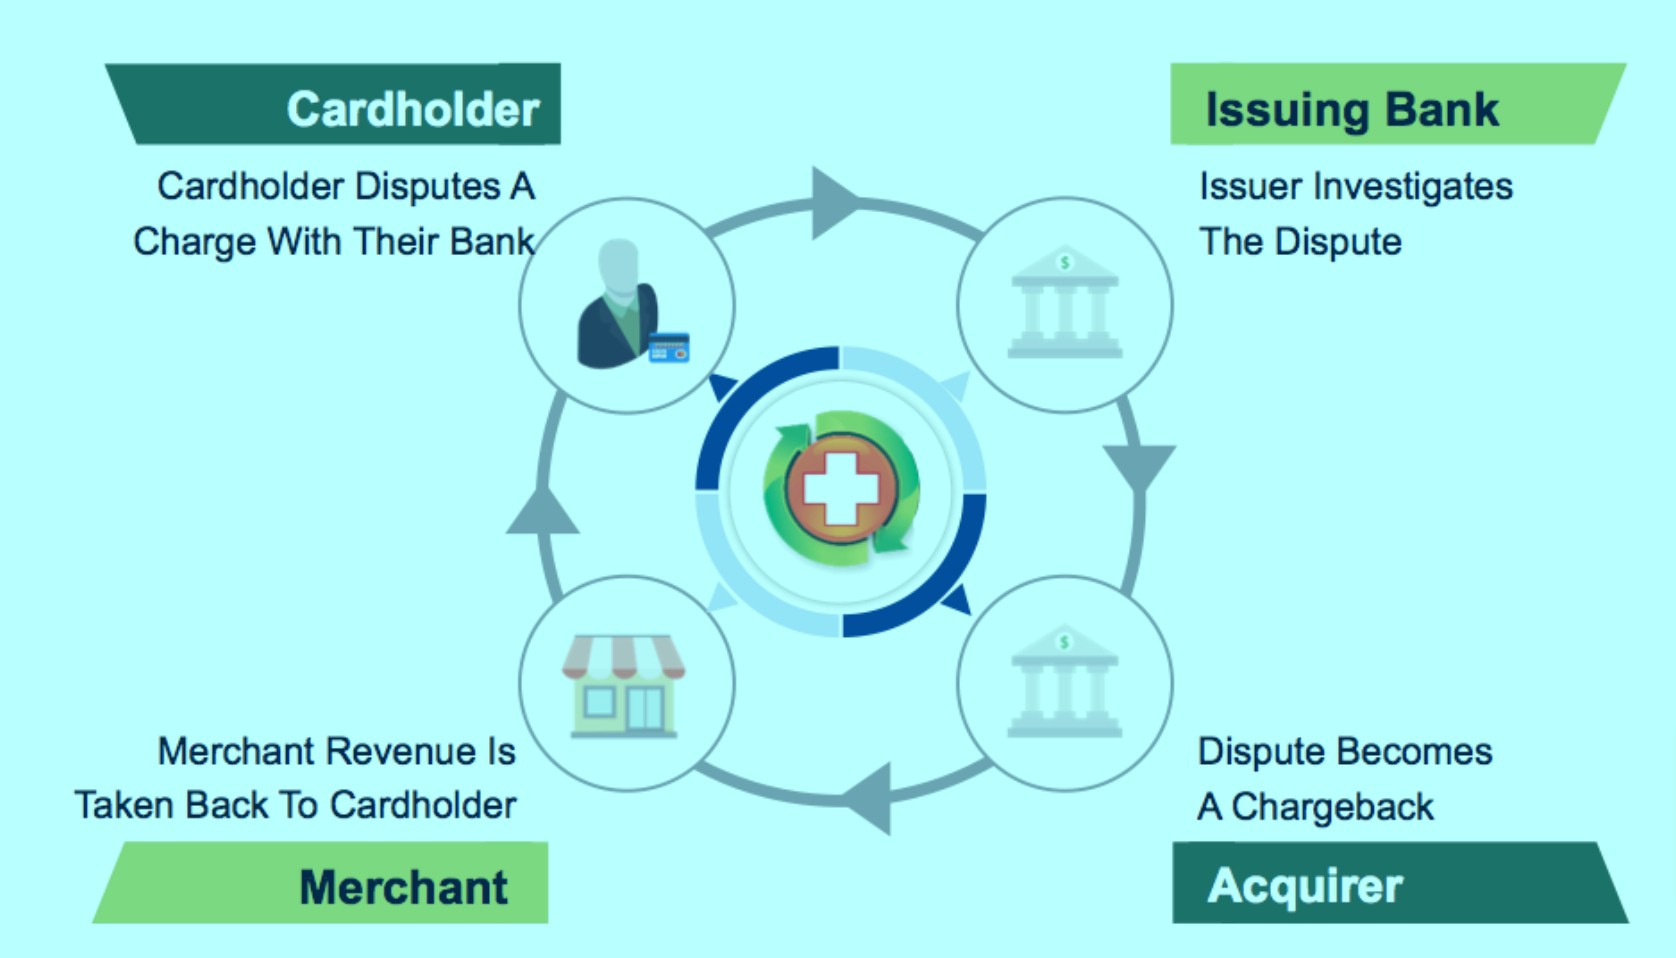
Kundschaft eröffnet den Streitfall: Der Karteninhaber meldet seiner Bank eine verdächtige Zahlung oder einen Einwand gegen einen Kauf.
Die ausgebende Bank prüft: Hält sie die Forderung für berechtigt, leitet sie die Transaktion an die Acquiring-Bank weiter, die die Zahlungen des Händlers abwickelt.
Die Acquiring-Bank informiert den Händler: Sie bewertet die Transaktion und teilt den Chargeback mit.
Der Händler antwortet: Hält er den Chargeback für unberechtigt, kann er widersprechen und Nachweise für die Rechtmäßigkeit der Zahlung vorlegen.
Die ausgebende Bank entscheidet: Sie prüft die Nachweise und trifft die endgültige Entscheidung. Händler können das Ergebnis über Pre-Arbitration oder Arbitration anfechten.
Pre-Arbitration und Arbitration
Ist Händler oder Kundschaft mit der Entscheidung der Bank nicht einverstanden, folgt die Pre-Arbitration, auch zweiter Chargeback oder Second Presentment genannt. In dieser Phase kann der Händler neue Nachweise vorlegen. Bleibt der Fall offen, geht er in die Arbitration, in der ein Kartennetzwerk wie Visa oder Mastercard endgültig entscheidet.
Chargebacks weltweit
Chargebacks stammen aus den USA, betreffen aber längst nicht nur amerikanische Händler. Viele Länder haben ähnliche Verbraucherschutzregeln eingeführt, mit Unterschieden in Regeln und Fristen.
Was international zu beachten ist
Wer international verkauft, muss die örtlichen Regeln kennen. In der Europäischen Union gelten die Vorgaben etwa für Kreditkarten, nicht aber für Debitkarten; kanadische Banken setzen Fristen, die je Provinz variieren.
Schwierigkeiten und Chancen
Internationale Chargebacks sind anspruchsvoll, weil Regeln und Kundenerwartungen auseinandergehen. Wer diese Unterschiede kennt, kann seine Strategie anpassen und das Risiko über Grenzen hinweg senken.
So senkst du deine Chargeback-Quote
Wer Chargebacks vorausschauend angeht, begrenzt ihre Wirkung und schützt das Geschäft. Diese Ansätze helfen:
Betrugserkennung schärfen
Setze belastbare Werkzeuge und Verfahren ein, um verdächtige Transaktionen zu erkennen, bevor sie durchgehen. Wer Betrug früh bemerkt, verhindert Chargebacks und schützt seinen Umsatz.
Besser mit der Kundschaft kommunizieren
Klare, offene Kommunikation verhindert Missverständnisse und Streitfälle. Ausführliche Bestellbestätigungen, Versandinformationen in Echtzeit und leicht erreichbarer Support klären Probleme, bevor daraus Chargebacks werden.
Werkzeuge für Streitfälle nutzen
Investiere in Plattformen für das Streitfallmanagement, um den Prozess zu straffen. Sie helfen, Nachweise zu sammeln, Fristen zu verfolgen und überzeugend zu argumentieren, damit Chargebacks zurückgedreht werden.
Fazit
Chargebacks bleiben eine dauerhafte Herausforderung im Onlinehandel, aber wer den Prozess versteht und vorausschauend handelt, begrenzt den Schaden. Mit Wissen über Arten, Regeln und bewährte Praxis schützt du deinen Umsatz und stärkst gleichzeitig die Beziehung zu deiner Kundschaft.
Compaytence unterstützt dich dabei, dein Chargeback-Management zu ordnen und Zahlungen reibungslos laufen zu lassen. Unser Team ist rund um die Uhr erreichbar und bringt die Werkzeuge und Erfahrung mit, die deine Abläufe effizienter machen und deinen Umsatz schützen. Lass uns dich durch die Feinheiten des Chargeback-Managements führen, damit du dich auf das Wesentliche konzentrieren kannst: dein Wachstum.
Termin vereinbaren: compaytence.com/book-a-meeting