
Circle, der Herausgeber des Stablecoins USDC, hat eine zentrale Rolle in der Debatte über die Zukunft des Zahlungsverkehrs übernommen. Mit dem Börsengang an der NYSE hat das Unternehmen die Aufmerksamkeit institutioneller Investoren und politischer Entscheider gleichermaßen geweckt. Jenseits der Schlagzeilen liegt Circles eigentliche Wirkung aber darin, wie es die Bewegung von Geld verändert — über Grenzen, zwischen Plattformen und letztlich zwischen wirtschaftlichen Realitäten.
Circle im Umfeld: Wettbewerber und Positionierung
Circle agiert in einem umkämpften Feld, neben Anbietern wie Tether (Herausgeber von USDT), PayPal (mit PYUSD) und klassischen Bankinfrastrukturen, die zunehmend mit tokenisiertem Geld experimentieren. Circle unterscheidet sich durch regulatorische Ausrichtung und Transparenz. USDC ist vollständig durch Bargeld und kurzlaufende US-Staatspapiere gedeckt, mit monatlichen Bestätigungen. Dieser Fokus hat Circle Glaubwürdigkeit verschafft, wo andere Stablecoin-Anbieter unter regulatorischem Druck oder undurchsichtiger Deckung ins Straucheln gerieten.
Während PayPals PYUSD digitale Zahlungen und Krypto verbinden will und Tether das Volumen in weniger regulierten Märkten dominiert, besetzt Circle die Nische regulierter Fintech-Anwendungen und institutioneller Nutzung. In der Woche des Börsengangs berichtete Circle von über 32 Milliarden Dollar an zirkulierendem USDC und ausgeweiteten Bankpartnerschaften zur Vereinfachung grenzüberschreitender Überweisungen (Quelle: Reuters).
Stablecoins aus Zahlungsperspektive
Um Circles Bedeutung zu verstehen, muss man Stablecoins nicht als Kryptowährungen sehen, sondern als neue Kategorie digitalen Geldes. Anders als schwankungsanfällige Werte wie Bitcoin oder Ether sind Stablecoins an Fiatwährungen gekoppelt — USDC etwa an den US-Dollar. Diese Kopplung wird durch Reserven und Transparenz gesichert, wodurch Stablecoins als Tauschmittel funktionieren können und nicht als Spekulationsobjekt.
Aus Sicht des Zahlungsverkehrs bieten Stablecoins:
nahezu sofortige Abwicklung, ohne die Verzögerungen und Zwischenstellen von SWIFT-Überweisungen
günstige grenzüberschreitende Flüsse, besonders hilfreich in Regionen mit Währungsschwankungen oder schwacher Bankinfrastruktur
Programmierbarkeit, die Smart Contracts und bedingte Zahlungen im globalen Handel ermöglicht
Genau diese Eigenschaften machen Circle für Fachleute im Zahlungsverkehr so interessant. Jeremy Allaire, CEO von Circle, sagte kürzlich in einem Interview: „Wir ersetzen den Dollar nicht, wir geben ihm Superkräfte.“ Diese Formulierung fängt den technologischen Fortschritt ein, ohne die Umsturzrhetorik, die Regulierer und etablierte Institute oft gegen sich aufbringt.
Innovation und globale Reichweite
Circles Kerninnovation liegt darin, die Effizienz der Blockchain mit regulatorischer Klarheit zu verbinden. Über Partnerschaften mit Visa und großen Banken verankert Circle Stablecoin-Infrastruktur im etablierten Finanzsystem. Das neue Cross-Border-Treasury-Produkt erlaubt multinationalen Unternehmen, Auslandsgeschäfte sofort in USDC zu finanzieren und Korrespondenzbanken vollständig zu umgehen.
Diese Möglichkeiten sind nicht theoretisch. In Lateinamerika, Afrika und Südostasien sind Stablecoins längst die faktischen Schienen für Überweisungen und Handelsabwicklung. Laut PYMNTS binden Fintechs in Schwellenmärkten USDC aktiv in Verbraucher-Wallets ein, getrieben von der Nachfrage nach Dollar-Zugang und verlässlichen Transaktionen (Quelle: PYMNTS).
Stablecoins gegen Krypto: eine nötige Unterscheidung
Anders als spekulative Kryptowerte sind Stablecoins auf Nutzen gebaut. Sie versprechen keine hohen Renditen und keine Gewinne aus Schwankungen. Sie bieten Beständigkeit. Das ist wichtig für Händler, die internationale Zahlungen annehmen, für Plattformen, die Treasury über mehrere Rechtsordnungen steuern müssen, und für Regulierer, die eine Balance zwischen Innovation und Systemrisiko suchen.
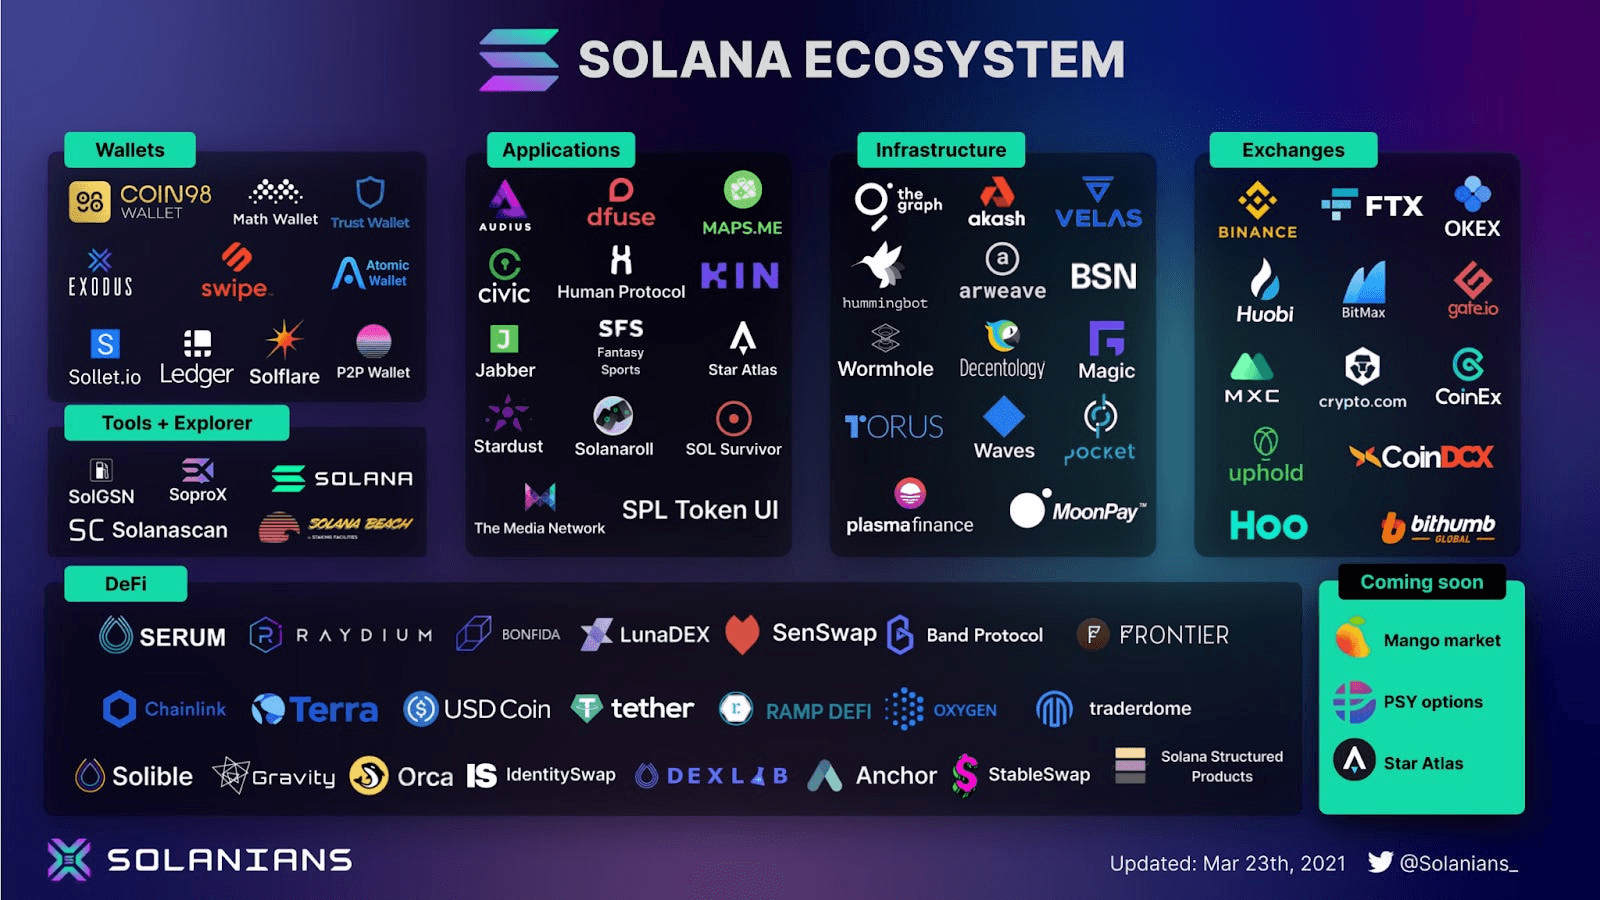
Was USDC weltweit besonders wirkmächtig macht, ist die Interoperabilität. Es lässt sich in selbstverwalteten Wallets halten, über verschiedene Blockchains übertragen (etwa Ethereum, Solana und Avalanche) und eins zu eins in US-Dollar einlösen. Das gibt Menschen in Ländern mit Inflation, Kapitalkontrollen oder unzuverlässigen Bankensystemen einen Weg, Werte zu halten und zu übertragen, ohne klassische Finanzinstitute zu betreten.
Die Zukunft des Zahlungsverkehrs
Circles Börsengang ist nicht nur ein Kapitalereignis, sondern ein Signal, dass sich die Infrastruktur für globale Zahlungen verschiebt. Je mehr Institute Blockchains nicht zum Spekulieren, sondern zum Abwickeln nutzen, desto stärker löst sich die Grenze zwischen Finanzwesen und Technik auf. Stablecoins sind ein Mittelweg: so reguliert wie Geld, so programmierbar wie Software.
Circles Erfolg wird aber von Umsetzung und Vertrauen abhängen. Der Begeisterung der Investoren müssen operative Belastbarkeit und dauerhafte regulatorische Zustimmung entsprechen. Die Schwankungen an den Token-Märkten rund um den Börsengang haben gezeigt, dass noch nicht alle Beteiligten mit diesem Finanz-Hybrid zurechtkommen. Dennoch führt der Weg zunehmend ins Digitale, Interoperable und Grenzenlose — und Circle steht in dessen Mitte.