In den vergangenen Jahren hat sich im Bankwesen eine tiefgreifende Verschiebung vollzogen: Große Finanzinstitute beschleunigen ihre Bemühungen, ihr Geschäft von Risiken zu befreien. Dieser Trend wirkt bis in die Ökosysteme von Fintech und E-Commerce-Zahlungen hinein, mit erheblichen Folgen für Zahlungsdienstleister und die Finanzbranche insgesamt.
Warum Banken De-Risking betreiben
Unter wachsendem Druck, ihre Vorgaben gegen Geldwäsche (AML) und Terrorismusfinanzierung (CFT) zu verschärfen, stehen Banken verstärkt unter Beobachtung der Aufsicht. Diese Vorgaben sollen die Integrität der Finanzsysteme sichern und verlangen von Banken, genau zu wissen, woher Geld kommt und dass die Praktiken ihrer Kunden rechtmäßig sind. Für große Häuser wie Wells Fargo kann schon die geringste Verbindung zu risikoreichen Konten — etwa jenen von Zahlungsfirmen wie Stripe und PayPal — eine erhebliche Gefahr für den eigenen Ruf bedeuten.
Die Kosten für AML- und CFT-Compliance sind in die Höhe geschossen. Millionen von E-Commerce-Transaktionen in Echtzeit zu überwachen bindet nicht nur Ressourcen, es birgt auch das Risiko, etwas zu übersehen. Banken stehen vor einer klaren Wahl: schwer in ausgefeilte Systeme investieren oder sich aus Geschäftsbeziehungen mit anfälligen Branchen zurückziehen. Für manche ist Letzteres der bevorzugte Weg geworden. Wells Fargos Entscheidung, aus dem BIN-Sponsoring auszusteigen, ist ein prominentes Beispiel.
Was das für Zahlungsdienstleister bedeutet
BIN-Sponsoring erlaubt Zahlungsdienstleistern, Karten herauszugeben und auf Netzwerke wie Visa und Mastercard zuzugreifen. Wenn große Banken sich zurückziehen, müssen diese Anbieter hastig neue Partner finden. Für das Zahlungsökosystem entsteht daraus eine fragile Lage:
Betriebsunterbrechungen: Zahlungsdienstleister erleben Verzögerungen und Ausfälle, während sie neue Bankbeziehungen aufbauen. Ein Wechsel im BIN-Sponsoring verlangt regulatorische Genehmigungen und technische Anbindung, was den Betrieb bremst.
Höhere Kosten: Kleinere Institute, die in die Lücke springen, haben weder die Größe noch die Mittel der großen Häuser. Zahlungsdienstleister zahlen höhere Gebühren und erhalten schlechtere Bedingungen, weil diese Institute ihr eigenes Risiko ausgleichen.
Mehr Risiko im System: Kleinere Banken und Institute haben oft keine belastbaren AML- und CFT-Strukturen. Das schafft Raum für Betrug und illegale Aktivitäten, während Fintechs darum kämpfen, dasselbe Maß an Kontrolle zu halten.
Eine Kette von Folgeproblemen
Für Zahlungsdienstleister reichen die Folgen weit. Der Rückzug der großen Banken treibt sie zu kleineren, weniger etablierten Instituten, denen möglicherweise die Infrastruktur für komplexe Compliance-Anforderungen fehlt. Daraus entsteht ein Paradox: Im Versuch, Risiken zu senken, erhöht der Bankensektor die Anfälligkeit des Systems.
Fintechs, besonders jene für internationale Onlinehändler, geraten stärker ins Visier der Aufsicht, wenn sie mit weniger regulierten Instituten arbeiten. Das kann Innovation bremsen und neue Anbieter abschrecken — und damit Macht bei den wenigen großen Firmen bündeln, die sich den Compliance-Aufwand leisten können.
Die breiteren Folgen für Fintech und E-Commerce
Der Trend macht die wachsende Kluft zwischen klassischem Bankwesen und Fintech-Innovation sichtbar. Der vorsichtige Rückzug der Banken aus risikoreichen Bereichen zeigt, dass sie Reputation über Gelegenheit stellen — und lässt Fintechs einen Kampf gegen den Berg führen, um ihren Schwung zu halten.
Diese Verschiebung stellt auch existenzielle Fragen zur Zukunft von Innovation und finanzieller Teilhabe. Kleinere Zahlungsdienstleister könnten um ihr Überleben kämpfen, und Händler, die auf sie angewiesen sind, stehen vor höheren Gebühren und eingeschränkten Leistungen — was das Wachstum des Onlinehandels weltweit dämpfen kann.
Der Weg nach vorn
Um diese Probleme zu lösen, braucht es ein abgestimmtes Vorgehen:
Einheitliche Regulierung: sicherstellen, dass kleinere Institute, die in die Lücke beim BIN-Sponsoring springen, belastbare AML- und CFT-Standards einhalten.
Partnerschaftsmodelle: Zusammenarbeit zwischen Fintechs, Aufsicht und Banken fördern, um gemeinsame Rahmen für Risikomanagement zu schaffen.
Technikinvestitionen: KI und Blockchain nutzen, um Transaktionen transparenter zu machen und die Compliance-Last für alle Beteiligten zu senken.
Während das Fintech-Ökosystem die Folgen des De-Risking verarbeitet, müssen alle Beteiligten ein feines Gleichgewicht zwischen Innovation und Sicherheit finden. Große Banken wie Wells Fargo stellen den Schutz ihres Rufs voran, doch die unbeabsichtigten Folgen dieser Entscheidungen könnten die ganze Branche zwingen, ihren Umgang mit Compliance und Zusammenarbeit neu zu denken. Der Weg ist anspruchsvoll — und voller Chancen für alle, die sich in dieser neuen Finanzlandschaft zurechtfinden.
Wie Compaytence Unternehmen in Zeiten des De-Risking hilft
In einem Umfeld, in dem De-Risking zur Norm wird, fällt es Unternehmen — besonders in Fintech und E-Commerce — zunehmend schwer, wichtige Beziehungen zu Banken und Zahlungsabwicklern zu halten. Strengere AML- und CFT-Praxis setzt Händler dem Risiko aus, den Zugang zu unverzichtbarer Finanzinfrastruktur zu verlieren. Genau hier kommt Compaytence ins Spiel: als Partner dafür, dass dein Geschäft belastbar, regelkonform und wachstumsfähig bleibt.
Wir sehen De-Risking nicht als Ausschluss, sondern als Gelegenheit, Transparenz und Glaubwürdigkeit zu erhöhen. Wer die Anliegen von Banken und Abwicklern vorausschauend adressiert, stärkt seine Beziehungen zu Finanzinstituten und legt damit die Grundlage für dauerhaftes Wachstum.
Unser Vorgehen: De-Risking, vereinfacht
Unsere Aufgabe ist, Unternehmen für diese neue Ära der Finanzprüfung zu wappnen. Wir arbeiten mit umfassenden Lösungen, die Risiken senken, Vertrauen aufbauen und Abläufe verbessern. So helfen wir:
1. Risikobewertung
Wir beginnen damit, das Risikoprofil deines Geschäfts zu bewerten. Von Transaktionsmustern bis zur Zusammensetzung deiner Kundschaft identifizieren wir Schwachstellen, die bei Finanzinstituten Alarm auslösen können. Unsere Bewertungen liefern konkrete Ansatzpunkte, um deine Abläufe an bewährte Praxis anzupassen.
2. Businesspläne, die die Sprache der Banken sprechen
Finanzinstitute brauchen die Gewissheit, dass ihre Kunden sauber arbeiten. Wir erstellen maßgeschneiderte Businesspläne, die die Rechtmäßigkeit deines Unternehmens und deine Compliance-Maßnahmen deutlich machen und Abwicklern und Banken Vertrauen in die Zusammenarbeit geben.
3. Prüfung von Website und Abläufen
Deine Website ist oft der erste Berührungspunkt für Aufsicht, Banken und Abwickler, die dein Geschäft bewerten. Unsere Prüfung richtet deinen Onlineauftritt darauf aus, Risiken zu senken: AGB, Datenschutzerklärung und Erstattungsregeln müssen internationalen Standards entsprechen. Zudem schärfen wir die Inhalte so, dass Glaubwürdigkeit sichtbar und das wahrgenommene Risiko geringer wird.
4. Unterlagen in Form bringen
Finanzdokumente können über die Beziehung zu einem Abwickler entscheiden. Von Kontoauszügen bis zum Nachweis der Geschäftstätigkeit sorgen wir dafür, dass deine Unterlagen klar, vollständig und auf dem aktuellen Stand der Anforderungen sind.
Warum Compaytence?
In einer Welt, in der große Banken wie Wells Fargo aus dem BIN-Sponsoring aussteigen und De-Risking das Finanzökosystem umformt, brauchen Unternehmen einen Partner, der die Feinheiten von Compliance und Risikomanagement kennt. Mit Compaytence bekommst du:
Vorausschauende Lösungen: Mit zugeschnittenen Strategien bleibst du den Anforderungen voraus.
Branchenkenntnis: Wir bringen tiefes Verständnis von Fintech, E-Commerce und internationalen Zahlungssystemen mit.
Wirtschaftliche Unterstützung: Wir verbessern deine Abläufe, ohne unnötige Kosten oder Verzögerungen.
Der Compaytence-Vorteil: dein Weg zu Stabilität
Während der De-Risking-Trend weitergeht, riskieren Händler, die ihre Schwachstellen nicht angehen, den Ausschluss aus wichtigen Zahlungsnetzwerken. Compaytence sorgt dafür, dass dein Geschäft nicht nur regelkonform, sondern für die lange Strecke aufgestellt ist. Indem wir Risikofaktoren vorausschauend adressieren, helfen wir dir, Vertrauen und Unterstützung von Banken und Abwicklern zu sichern — damit du dich auf das konzentrieren kannst, was du am besten kannst: dein Geschäft wachsen lassen.
Mach den nächsten Schritt: Lass De-Risking dein Geschäft nicht ausbremsen. Vereinbare ein Gespräch mit Compaytence und erfahre, wie wir dir zu einer sichereren, regelkonformen und erfolgreichen Zukunft helfen. Mehr zu unseren zugeschnittenen De-Risking-Lösungen findest du auf unserer Website — oder du sprichst uns direkt an.
Ein Erfolg aus der Praxis
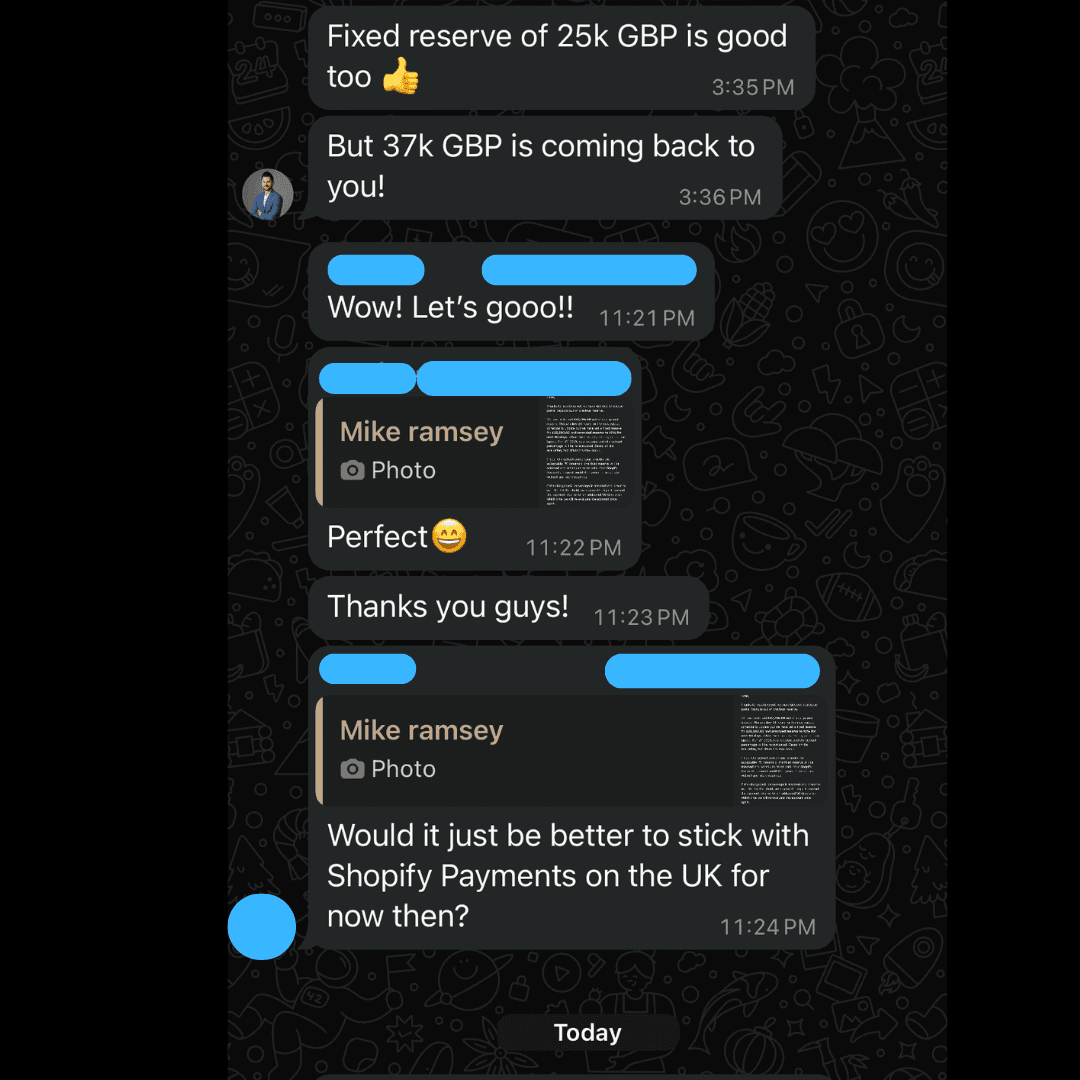
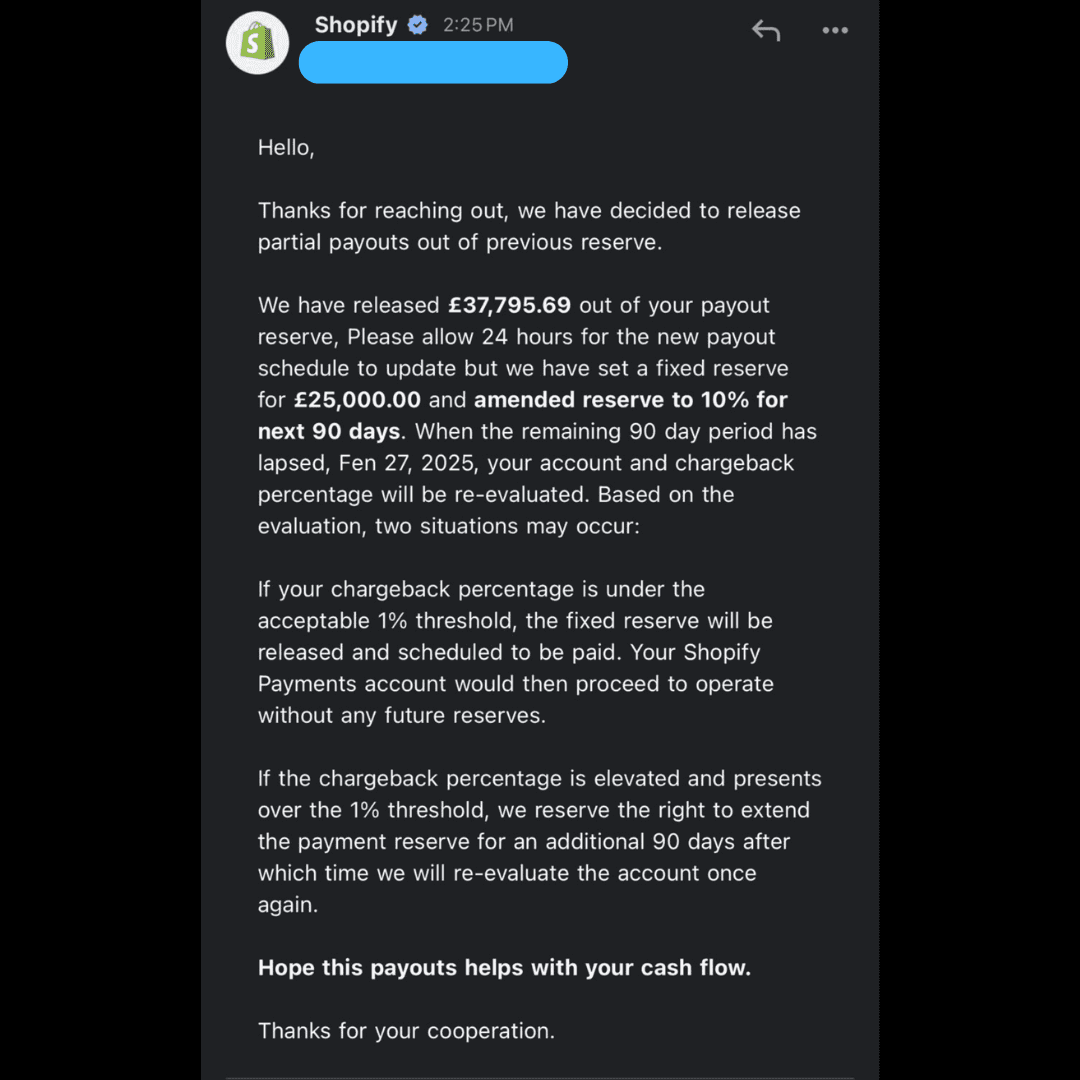
Hier eine Fallstudie zu einem unserer größeren Kunden, bei dem Shopify fast 63.000 Pfund zurückhielt. Unser Team führte zügig eine vollständige Risikobewertung durch und fand Lücken in Unterlagen und Compliance-Abläufen.
Gemeinsam mit dem Kunden erstellten wir einen umfassenden Businessplan, schärften die Richtlinien auf der Website und bereiteten einen detaillierten Bericht zur Transaktionshistorie vor, der den Compliance-Vorgaben von Shopify entsprach. Innerhalb von zwei Wochen gab Shopify 37.000 Pfund der Reserve frei, und der Kunde arbeitete ohne weitere Unterbrechungen weiter.
Bei Compaytence lösen wir nicht nur Probleme — wir bauen Vertrauen zu Finanzpartnern auf, damit dein Geschäft weiterläuft.