
Fünf Jahre. So lange kann ein einziges gekündigtes Zahlungskonto deinem Unternehmen nachhängen — über ein Register, das dir nie gezeigt wurde und das du selbst nicht durchsuchen kannst. Eine Acquiring-Bank kann dein Konto schließen und dich noch am selben Nachmittag eintragen.
Es ist schwer herauszufinden, ob du auf MATCH stehst, und niemand ist verpflichtet, es dir zu sagen. Meist erfährst du es erst, wenn es bei der Prüfung eines Acquirers auftaucht — entweder als abgelehnte Bewerbung oder als Störung bei einem Konto, das du bereits betreibst.
Die Liste heißt MATCH: Mastercard Alert to Control High-risk Merchants. Ältere Hasen nennen sie noch TMF, Terminated Merchant File. So oder so ist sie die folgenreichste Liste im Zahlungsverkehr — und die, mit der Händler am wenigsten rechnen.
Die Liste, die Acquirer sehen und du nicht
MATCH ist ein gemeinsames Register von Händlern, denen ein Zahlungskonto gekündigt wurde. Wenn eine Acquiring-Bank einen Händler aus wichtigem Grund abschaltet, meldet sie dieses Unternehmen an MATCH. Wenn irgendein anderer Acquirer eine neue Bewerbung prüft, schaut er zuerst in MATCH.
Mastercard betreibt es als MATCH-Pro-System, geregelt im eigenen Handbuch für Sicherheitsregeln und -verfahren, in dem ein ganzes Kapitel festlegt, wer unter welchen Codes und wie lange gelistet wird. Acquirer gleichen Bewerber während der Risikoprüfung dagegen ab, um einzuschätzen, wie riskant es ist, ein Unternehmen aufzunehmen, das eine andere Bank bereits gekündigt hat.
Ein Treffer verbietet einem Acquirer rechtlich nicht, dich aufzunehmen. In der Praxis wirkt er genau so. Eine Risikoprüfung, die einen MATCH-Eintrag sieht, lehnt in der Regel ab, statt einen Händler zu übernehmen, den eine andere Bank schon fallen gelassen hat.
Ein Eintrag hängt an den Identifikatoren hinter dem Unternehmen:
Firmenname und Geschäftsbezeichnung
Name des Hauptgesellschafters
Steuernummer oder Sozialversicherungsnummer
Geschäfts- und Privatadresse
Website-URL
Einfach einen neuen Shopnamen auf derselben Gesellschaft, demselben Inhaber und derselben Steuernummer aufzusetzen, schüttelt das nicht ab.
Vierzehn Wege, gelistet zu werden
Ein Acquirer trägt dich unter einem von vierzehn Gründen ein. Die, die E-Commerce-Betreiber am häufigsten treffen:
Code 04 (Excessive Chargebacks): der häufigste Eintrag für Onlinehändler. Eine Chargeback-Quote, die Richtung 1 % geht oder darüber, ist der Punkt, an dem Acquirer handeln.
Code 05 (Excessive Fraud): Betrugsvolumen im Verhältnis zum Umsatz über der Toleranz des Acquirers.
Code 12 (PCI-DSS Non-Compliance): ein Datensicherheitsmangel in deinem Checkout.
Code 03 (Laundering) und Code 13 (Illegal Transactions): Transaktions-Laundering oder verbotene Produkte, häufig bei falsch codierten Hochrisiko-Kategorien.
Und hier wird es bitter: Du wirst ohne Vorwarnung eingetragen. Kündigung und MATCH-Meldung passieren in einer Bewegung, und um herauszufinden, unter welchem der vierzehn Codes du gelistet wurdest, musst du zurück zu dem Acquirer, der dir gekündigt hat — denn nur dort liegt die Antwort.
Fünf Jahre, kein Rabatt für gutes Benehmen
Ein MATCH-Eintrag bleibt fünf Jahre ab dem Eintragungsdatum aktiv und fällt dann automatisch weg. Für die meisten Codes gibt es keine vorzeitige Löschung wegen guter Führung.
Die Entfernung ist bewusst eng gefasst. Ein Acquirer zieht einen Eintrag in der Regel nur in drei Fällen zurück: Er wurde fälschlich gesetzt, er beruhte auf Identitätsdiebstahl, oder es war ein PCI-DSS-Eintrag (Code 12) und du hast die Konformität inzwischen nachgewiesen. Und nur der Acquirer, der dich gelistet hat, kann den Eintrag entfernen. Mastercard betreibt die Datenbank, entscheidet aber nicht über einzelne Einträge.
Deshalb zählt die Uhr mehr als fast alles andere. Ein Shop, dem dieses Jahr nach einem Chargeback-Ausschlag gekündigt wurde, erklärt sich 2031 immer noch vor Risikoprüfern.
Ein Inhaber, alle Shops betroffen
Das ist der Teil, der Betreiber mit mehreren Shops erwischt. Weil ein MATCH-Eintrag am Namen und an der Steuernummer des Hauptgesellschafters hängt und nicht nur an dem gekündigten Shop, bleibt er nicht auf dieses eine Unternehmen beschränkt.
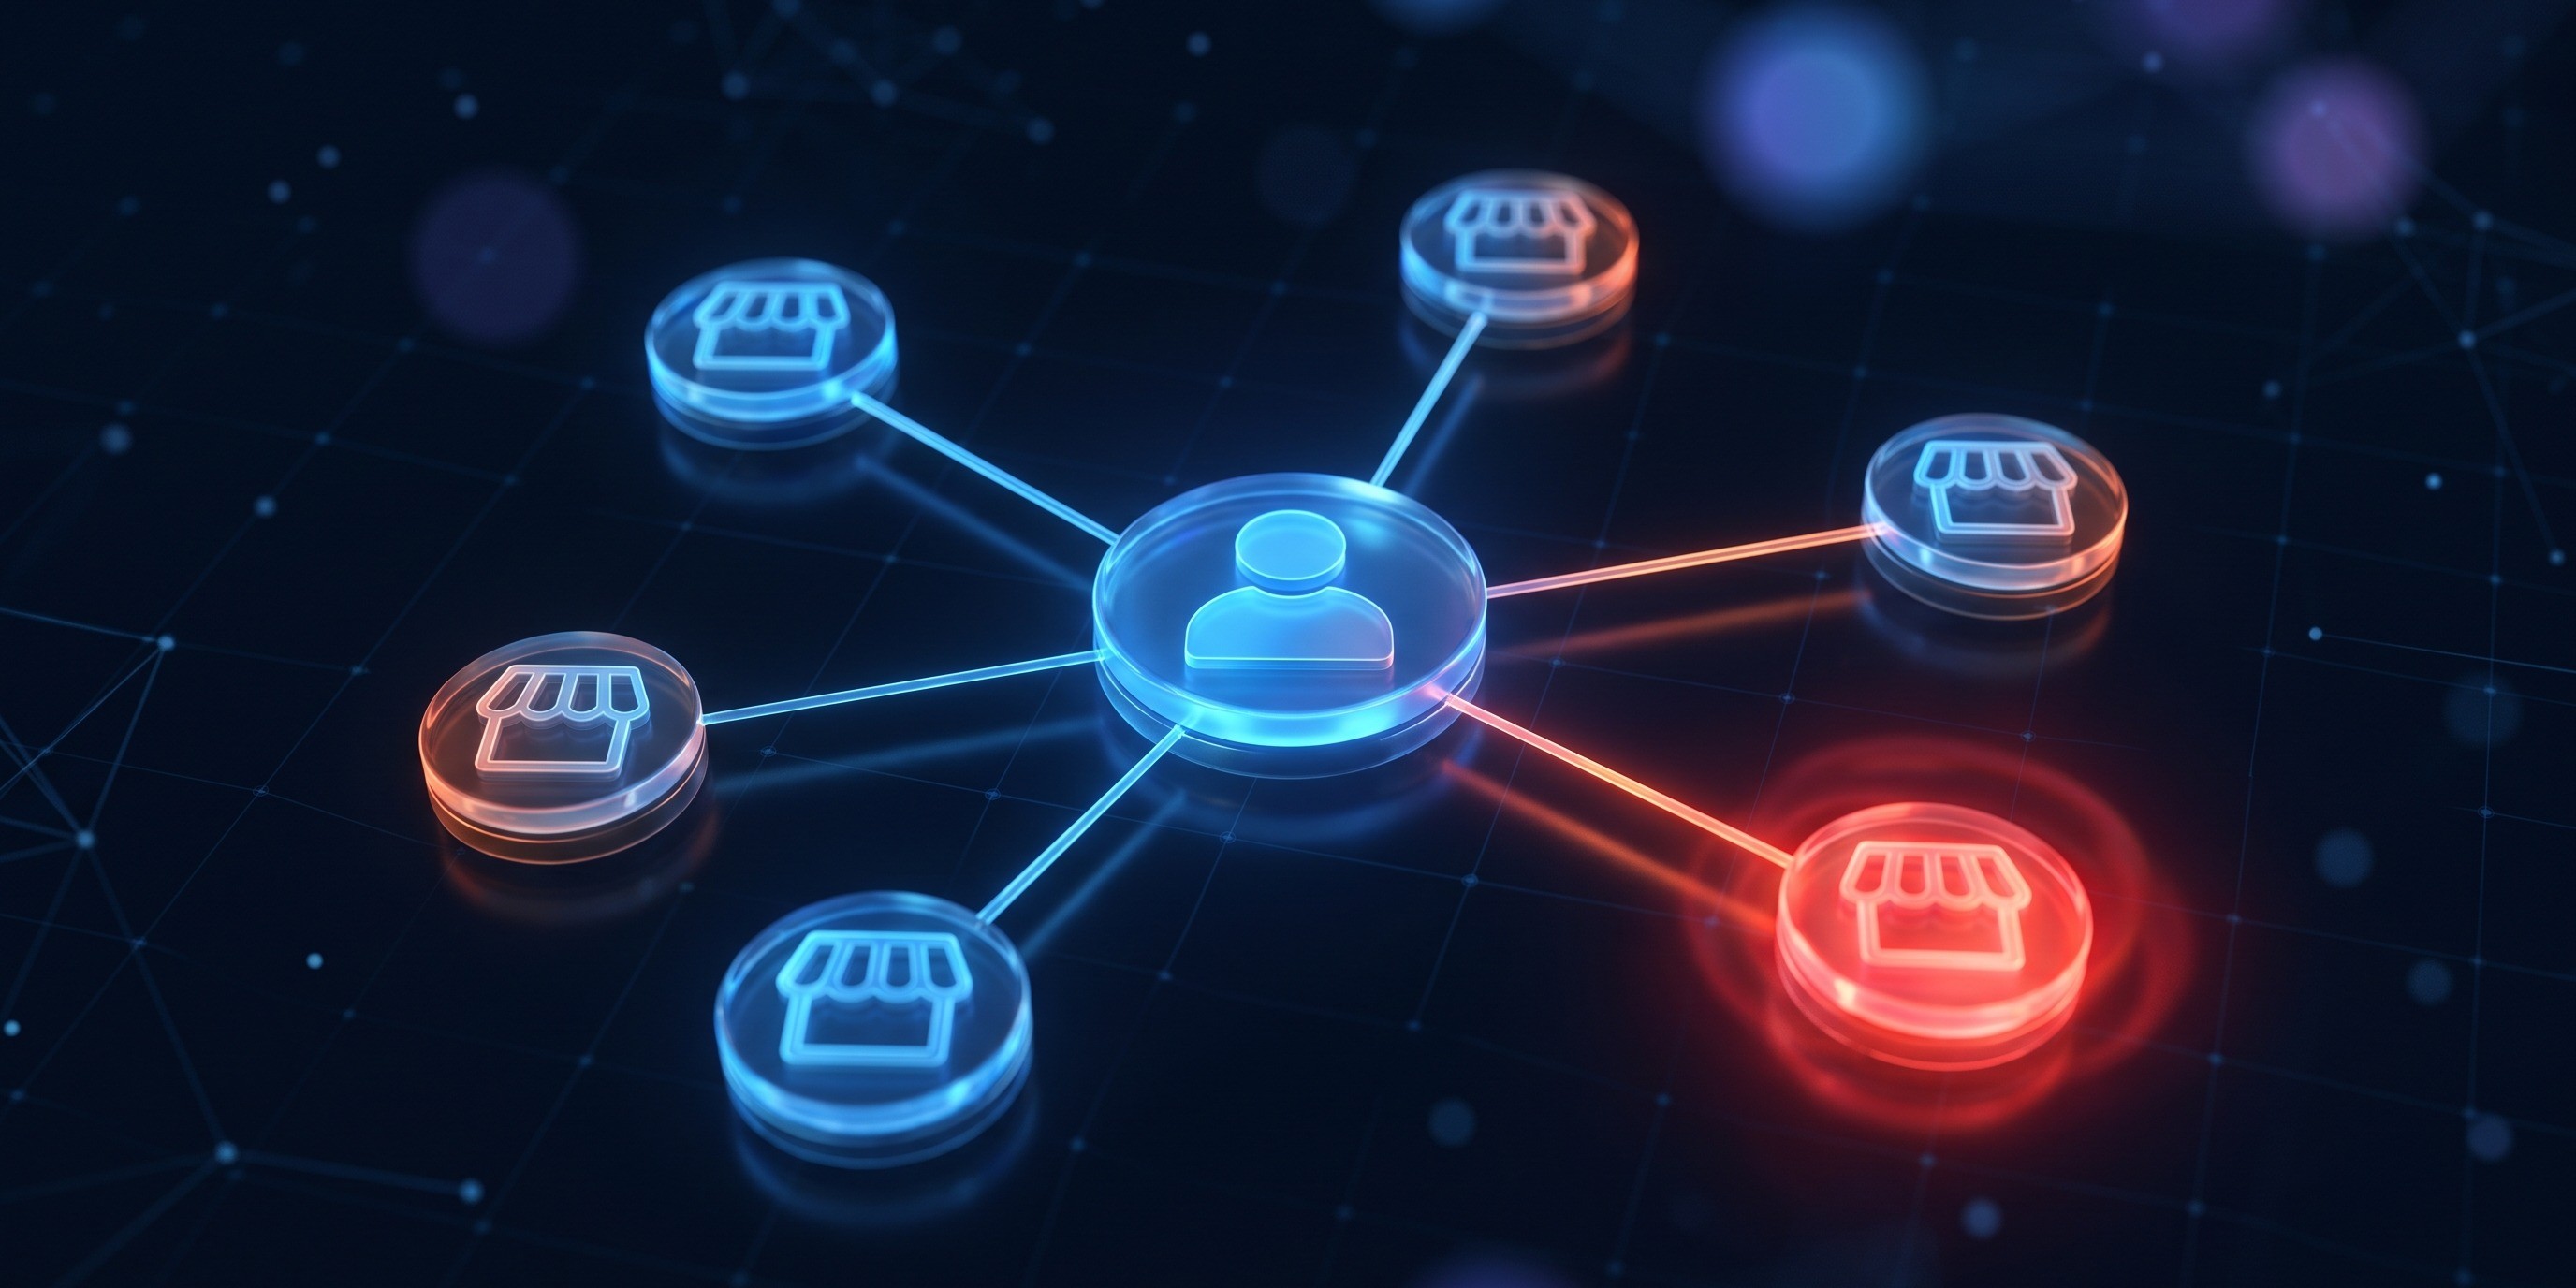
Angenommen, du betreibst vier Shops über vier Gesellschaften — ein ganz normales Setup für einen wachsenden Dropshipper oder Reseller. Einer davon reißt seine Chargeback-Schwelle, wird gekündigt und auf MATCH gesetzt. Wenn du für eines der anderen drei ein neues Händlerkonto beantragst, prüft die Risikoprüfung deinen Namen und deine Steuernummer, und dein Eintrag taucht auf. Die sauberen Unternehmen erben die Akte des einen, das gescheitert ist.
Eine neue Gesellschaft löst das ebenfalls nicht, solange du der Verantwortliche dahinter bist. Der Eintrag folgt dem Betreiber, also folgt das Risiko jedem Unternehmen, das dieser Betreiber besitzt. Für Händler, die ihr Volumen bewusst über mehrere Händlerkonten und Gesellschaften verteilen, um einzelne Ausfallpunkte zu vermeiden, kann ein einziger MATCH-Eintrag die ganze Struktur auf einmal aushebeln.
Schlimmer als ein Einbehalt
Ein Sicherheitseinbehalt friert einen Teil deines Geldes ein. Eine Prüfung durch den Zahlungsdienstleister pausiert deine Auszahlungen. Beides ist schmerzhaft, und beides ist vorübergehend. Ein MATCH-Eintrag ist von anderer Art, weil er deine Fähigkeit angreift, überhaupt bezahlt zu werden.
Vom normalen Acquiring ausgesperrt, landet ein gelisteter Händler meist an einem von zwei Orten. Entweder du kannst gar keine Kartenzahlungen annehmen, während du nach einem neuen Anbieter suchst — oder du wirst von einem Hochrisiko-Anbieter aufgenommen, der weiß, dass du auf MATCH stehst, und entsprechend bepreist: höhere Gebühren, ein schwererer laufender Sicherheitseinbehalt, engere Volumengrenzen. Du wickelst weiter ab, aber zu Bedingungen, die sich daraus ergeben, dass du nirgendwo sonst hinkonntest.
Für einen wachsenden E-Commerce-Betreiber ist das der Unterschied, ob du Ware und Werbebudget für den nächsten Monat aus deiner eigenen Abrechnung finanzierst — oder aus der eigenen Tasche, während sich ein Einbehalt aufbaut.
Wie du draußen bleibst und wie du dich wehrst
Schütze die Quote, bevor sie sich selbst schützen muss. MATCH kommt nach der Kündigung, und die Kündigung kommt meist nach Chargebacks. Beobachte deine Streitfallquote gegen die 1-%-Linie, richte Chargeback-Warnungen ein, damit Streitfälle gelöst werden, bevor sie gebucht werden, und behebe die Lücken bei Zahlungstext und Rückerstattungen, die still „Ich erkenne diese Buchung nicht“-Fälle erzeugen.
Lies die Kündigung wie ein juristisches Dokument. Wenn ein Anbieter dein Konto schließt, finde heraus, ob er dich an MATCH meldet und unter welchem Code. Dieses eine Detail entscheidet, ob du es mit einem behebbaren Streitfall oder mit einem Fünf-Jahres-Eintrag zu tun hast.
Wenn du bereits gelistet bist, arbeite am Code, nicht am Symptom. Ein fälschlich gesetzter Eintrag oder einer wegen eines behobenen PCI-Problems lässt sich direkt bei dem Acquirer angreifen, der ihn gesetzt hat. Die übrigen Codes verlangen ein anderes Vorgehen: eine saubere Zahlungshistorie, korrigierte Compliance und eine Acquiring-Beziehung, die darauf ausgelegt ist, einen Händler mit MATCH-Eintrag zu prüfen, statt die Bewerbung sofort abzuweisen.
Von MATCH fernzubleiben ist deutlich leichter, als wieder heruntergelöscht zu werden — deshalb passiert die Arbeit, die zählt, bevor ein Anbieter überhaupt an eine Kündigung denkt.
Von MATCH fernzubleiben heißt, regelkonform zu bleiben: deine Chargeback-Quote im Rahmen, deine Zahlungstexte sauber, deine Geschäftskategorie richtig codiert und deine Anbieterbeziehungen so gebaut, dass sie einer Prüfung standhalten.
Genau das macht Compaytence. Unsere Prüfung deines Zahlungs-Stacks zeigt dir, wo deine Compliance-Lücken und dein MATCH-Risiko sitzen, und unser Team hilft dir, sie zu schließen und dich bei Zahlungsdienstleistern zu platzieren, die deine Konten in gutem Zustand halten — bevor ein Acquirer die Entscheidung für dich trifft.
Buche eine Prüfung deines Zahlungs-Stacks bei Compaytence und finde heraus, wo du stehst, solange es noch deine Entscheidung ist.