Jahrzehntelang haben Visa und Mastercard in Europas Zahlungslandschaft unangefochten regiert. Allein 2023 wickelten diese beiden amerikanischen Schwergewichte Transaktionen im Wert von über 7 Billionen Euro ab — und ließen europäische Verantwortliche im Stillen fragen: Was passiert, wenn diese Dominanz zum Risiko wird?
Inzwischen wird aus der stillen Frage ein Weckruf.
Von Brüssel bis Frankfurt erkennen politische Entscheider, was sie als strategische Schwachstelle sehen: eine EU, die stark von außereuropäischen Zahlungsschienen abhängt. Der Anspruch, eine eigene Alternative zu bauen, besteht seit Langem, doch kein Projekt hat bisher die Reichweite, Allgegenwart oder Reibungslosigkeit von Visa und Mastercard erreicht. Initiativen wie PayFair und das Monnet-Projekt kamen kaum über den Start hinaus.
Und doch baut sich wieder Schwung auf.
Mehr als Zahlungen: ein Vorstoß für Souveränität und wirtschaftlichen Rückfluss
Im Kern geht es nicht nur um Auswahl für Verbraucher, sondern um finanzielle Unabhängigkeit. Die Europäische Zentralbank vertritt die Idee, dass die EU ihre Transaktionen selbst und zu eigenen Bedingungen abwickeln können muss. EZB-Präsidentin Christine Lagarde machte kürzlich Schlagzeilen mit dem Satz: „Visa, Mastercard, PayPal und Alipay werden alle von amerikanischen oder chinesischen Unternehmen kontrolliert. Wir sollten dafür sorgen, dass es ein europäisches Angebot gibt.“
Was auf dem Spiel steht? Viel. Lagarde und andere glauben, dass eine erfolgreiche Alternative der EU am Ende bis zu 3 Billionen Euro an jährlichem wirtschaftlichem Wert erschließen könnte — durch zurückgeholte Transaktionsgebühren, mehr Innovation bei heimischen Fintechs und Schutz der Händler vor den hohen Kosten grenzüberschreitender Kartengebühren.
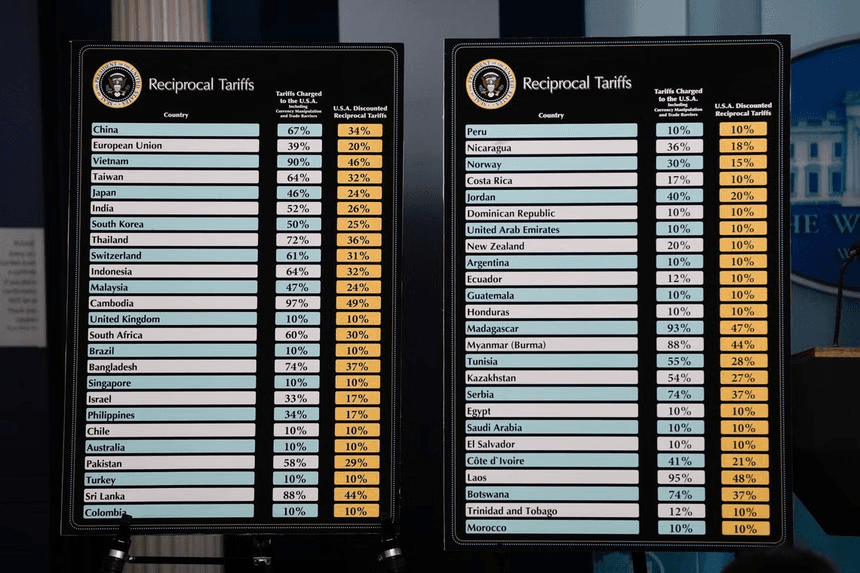
Es geht auch nicht allein um Wirtschaft. Unter all dem liegt eine geopolitische Strömung. Angesichts der Debatten um die US-Handelspolitik, einschließlich erneuter Zolldrohungen unter der Trump-Regierung, wird Europa immer skeptischer, sich so stark auf amerikanisch kontrollierte Infrastruktur zu verlassen. In einer Zeit, in der Politik direkt auf Zahlungen durchschlagen kann — wie beim Rückzug von Visa und Mastercard aus Russland —, gilt geringere Abhängigkeit vom Ausland als strategische Priorität.
Auftritt Wero: Europas langer Weg zu einem eigenen Netzwerk
Damit kommen wir zu Wero, Europas jüngster Wette im Rennen um Zahlungsautonomie. Entwickelt unter der European Payments Initiative (EPI), ist Wero ein Pay-by-Bank-System, das Sofortzahlungen direkt zwischen Bankkonten erlaubt und Kartenschienen vollständig auslässt.
Der Start verlief allerdings langsam und vorsichtig. Nachdem Wero im vergangenen Sommer bei ausgewählten deutschen Banken still in Betrieb ging, wird es nun auf Belgien und Frankreich ausgeweitet, getragen von 16 großen Instituten, darunter BNP Paribas, Deutsche Bank und Worldline. Der Fahrplan ist ambitioniert: Zahlungen zwischen Privatpersonen in Sekunden, grenzüberschreitende Transaktionen, Checkout per QR-Code und Funktionen für den Laden vor Ort — alles ohne Karte.
Klar ist aber auch: Das ist noch sehr im Aufbau. Europa muss erst beweisen, dass Wero oder ein ähnliches System in einem so zersplitterten Zahlungsökosystem Fuß fassen kann. Die Dominanz von Visa und Mastercard hält sich aus gutem Grund: Sie werden überall akzeptiert, sind verlässlich und längst im globalen Handel verankert. Sie zu verdrängen passiert nicht über Nacht.
Dennoch zeigen Verbraucherinnen und Verbraucher wachsende Offenheit für Pay-by-Bank, gerade weil Händler ihre Kartengebühren senken wollen. Wenn Wero Bedienbarkeit und Akzeptanz bei Händlern hinbekommt, könnte es Europa die erste echte Chance geben, den Status quo zu verschieben.
Was das für Compaytence-Kunden bedeutet
Bei Compaytence sehen wir diese Verschiebung nicht als plötzliche Revolution, sondern als allmähliche Entwicklung globaler Zahlungsströme. Während Europa mit neuen Schienen und strengerer Aufsicht experimentiert, müssen international tätige Unternehmen sich auf ein stärker lokalisiertes, zersplittertes und umkämpftes Zahlungsumfeld vorbereiten.
Ob du in die EU verkaufst, über Grenzen hinweg expandierst oder einfach deine Gebührenlast senken willst: Jetzt ist der Moment, deinen Zahlungs-Stack breiter aufzustellen. Von Open-Banking-Lösungen bis zu B2B-Zahlungsziel-Plattformen helfen wir Kunden dabei, bewegliche, zukunftsfähige Checkout-Erlebnisse zu entwerfen, die sich mit wechselnder Regulierung und veränderten Gewohnheiten mitbewegen.
Du willst Europas Zahlungsentwicklung einen Schritt voraus sein? Wir helfen dir, klügere, schlankere und belastbarere Zahlungsstrategien aufzubauen — Markt für Markt.