
Die Zahlungsbranche steckt in einem großen Umbau, und Mastercard macht seinen nächsten Zug mit One Credential, einem Programm, das die Verwaltung von Zahlungen vereinfachen und persönlicher machen soll. Die Initiative kommt nur wenige Monate nach Visas Flexible Credential vom November 2024 und stellt die beiden Programme in direkte Konkurrenz.
Mastercards One Credential bietet eine einzige, digital verbundene Zahlungskennung, über die Nutzer mehrere Zahlungsarten verknüpfen können — Kredit, Debit, Prepaid und Raten — und dabei vorab festlegen, wie jede Transaktion finanziert wird. Das steht im Gegensatz zu Visas Flexible Credential, bei dem die Zahlungsart im Moment des Kaufs gewählt wird.
Visas früher Erfolg ist bemerkenswert: über eine Million eröffnete Konten in den ersten sechs Monaten. Nun wird die Branche beobachten, ob Mastercards Ansatz mit mehr Automatisierung und Werkzeugen zur Finanzsteuerung Anklang findet, besonders bei der Generation Z, die zunehmend digital gedachte Finanzlösungen sucht.

Wie Mastercard One Credential funktioniert
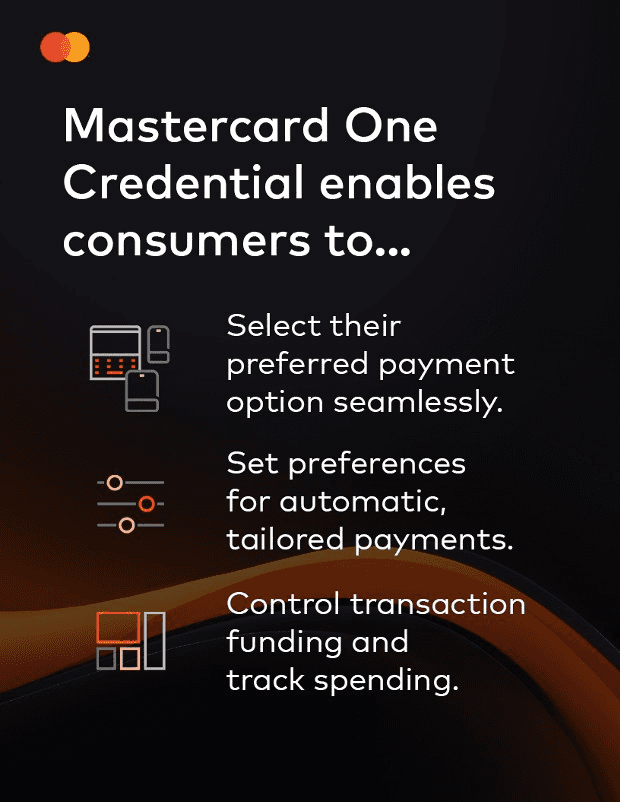
One Credential soll Nutzern Folgendes geben:
ein einziges, gebündeltes Zahlungserlebnis, das mehrere Zahlungsarten vereint
die Möglichkeit, Regeln für Ausgaben vorab zu setzen, etwa automatisch Debit für kleine Käufe, Kredit für größere und Raten für große Anschaffungen
einen Überblick über das Ausgabeverhalten in einer eigenen App
Werkzeuge, um die eigene Kreditwürdigkeit zu steuern und zu verbessern
Dieser strukturierte Zugang dürfte Menschen ansprechen, die Automatisierung in der Finanzsteuerung bevorzugen und wollen, dass Transaktionen zu ihren Gewohnheiten passen, ohne dass sie ständig nachjustieren müssen.
Warum Mastercard auf die Generation Z zielt
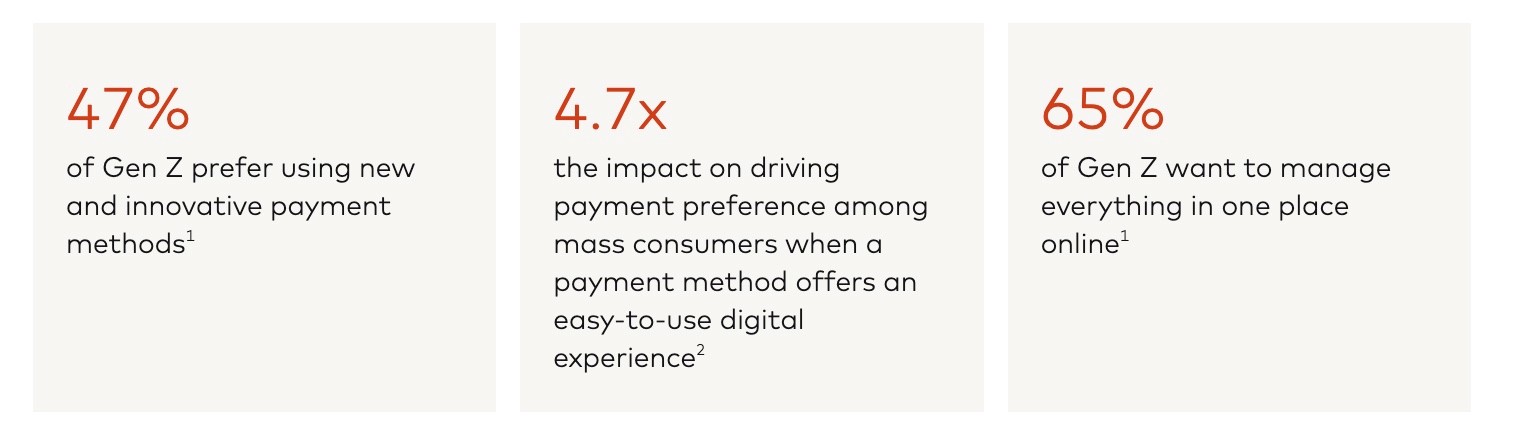
Mastercard positioniert One Credential als Lösung für die Generation Z, die die Finanzlandschaft mit ihrer Vorliebe für digital gedachte, stark anpassbare Bankerlebnisse umformt. Untersuchungen zeigen:
47 % der Generation Z bevorzugen neue Zahlungsarten gegenüber klassischen Bankangeboten (Afterpay, 2023)
65 % wollen alles an einem Ort verwalten (Experian, 2024)
60 % leben von Gehalt zu Gehalt, womit finanzielle Flexibilität oberste Priorität bekommt (PYMNTS, 2023)
durchschnittliche Kreditwürdigkeit von 679, der niedrigste Wert aller Generationen (Experian, 2024)
Vor diesem Hintergrund ist One Credential nicht nur auf Bequemlichkeit ausgelegt, sondern soll auch Werkzeuge für finanzielle Gesundheit bieten, die jungen Menschen helfen, Kreditwürdigkeit aufzubauen und Ausgaben wirksam zu steuern.
Die Partner hinter One Credential
Mastercard hat sich mit großen Fintech- und Bankunternehmen zusammengetan, um das Programm an den Markt zu bringen und für belastbare Infrastruktur und reibungslose Anbindung über verschiedene Finanzplattformen zu sorgen. Zu den Partnern gehören:
Bendigo & Adelaide Bank — eine der verlässlichsten Banken Australiens
Episode Six — führend in der Zahlungsabwicklung für Großkunden
Galileo Financial Technologies — ein Finanztechnologieunternehmen im Besitz von SoFi
i2c, Inc. — ein führender Anbieter von Banking- und Zahlungstechnologie
Lithic — eine Finanztechnologieplattform mit Schwerpunkt auf Kartenlösungen
Marqeta — eine moderne Plattform für Kartenausgabe und eingebettete Finanzdienste
Wio Bank — eine digitale Bankplattform aus den Vereinigten Arabischen Emiraten, wo One Credential bereits läuft
Diese Partnerschaften zeigen, dass Mastercard einen breiten globalen Rollout anstrebt, mit früher Einführung in Regionen wie den Emiraten und anschließender Ausweitung.
Visa gegen Mastercard: zwei konkurrierende Vorstellungen
Der entscheidende Unterschied liegt darin, wie Zahlungsentscheidungen getroffen werden:
Visa Flexible Credential erlaubt die Wahl der Zahlungsart im Checkout und bietet damit Flexibilität in Echtzeit.
Mastercard One Credential verlangt, Ausgaberegeln im Voraus zu setzen, und sorgt damit für einen automatisierteren, strukturierteren Ablauf.
Visas früher Erfolg mit über einer Million Konten in sechs Monaten deutet auf starkes Interesse an flexiblen Zahlungsoptionen. Mastercard wettet darauf, dass vorab gesetzte Automatisierung und Werkzeuge zur Finanzsteuerung langfristig die bessere Lösung sind, besonders für Nutzer der Generation Z, denen ihre finanzielle Gesundheit wichtig ist.
Was das für Händler und Unternehmen bedeutet
Für Unternehmen zeigen beide Programme eine Verschiebung darin, wie Menschen zahlen wollen. Mehrere Zahlungsoptionen in einer einzigen Kennung anzubieten könnte die Conversion erhöhen, abgebrochene Transaktionen senken und digital geprägter Kundschaft ein besseres Erlebnis bieten.
Es unterstreicht auch die wachsende Bedeutung eingebetteter Finanzdienste, während Finanzinstitute und Fintechs darum konkurrieren, reibungslose und anpassbare Zahlungslösungen anzubieten.
Fazit: die Zukunft flexibler Zahlungen
Die neuesten Neuerungen von Visa und Mastercard stehen für eine deutliche Verschiebung hin zu anpassbaren, digital gedachten Zahlungslösungen. Ob Menschen Entscheidungen in Echtzeit bevorzugen oder automatische Ausgaberegeln: Beide Programme zeigen die wachsende Nachfrage nach mehr Kontrolle darüber, wie Transaktionen ablaufen.
Unternehmen und Finanzinstitute müssen diesen Veränderungen voraus sein, um den Erwartungen ihrer Kundschaft gerecht zu werden. Mastercards One Credential und Visas Flexible Credential könnten erst der Anfang einer neuen Ära im Zahlungsverkehr sein, in der Personalisierung und Flexibilität im Mittelpunkt stehen.