
Ab dem 1. Oktober 2025 setzt Visa sein Acquirer Monitoring Program (VAMP) vollständig durch — einen umfassenden Umbau der Aufsicht über Betrug und Streitfälle. Das Programm fasst die früheren Überwachungssysteme VDMP und VFMP zu einem Regime zusammen, das alle Transaktionen ohne Kartenpräsenz strenger prüft.
Händler, die VAMP-Schwellen überschreiten, treffen sofortige und steigende Strafen: 10 Dollar Gebühr pro Chargeback, höhere Sicherheitseinbehalte, verzögerte Auszahlung und möglicherweise eingefrorene Konten. In vielen Fällen können Anbieter Händler ohne Vorankündigung kündigen, um ihr Portfoliorisiko zu begrenzen. Die Möglichkeit, Visa-Transaktionen abzuwickeln — fast 40 % des weltweiten Kartenvolumens — kann vollständig entfallen.
Der Durchsetzung gehen keine individuellen Warnungen oder Fristverlängerungen voraus. Händler müssen vor dem Stichtag regelkonform sein. Wer nicht handelt, riskiert Reputationsschäden, finanzielle Verluste und Betriebsstörungen.
Vorbereitung ist keine Option mehr. Händler müssen ihre Risikokennzahlen aktiv prüfen, ihre Chargeback-Minderung optimieren und dafür sorgen, dass ihre VAMP-Quote in akzeptablen Grenzen bleibt.
Ein einheitlicher Rahmen: einfacher, aber strenger
Seit April 2025 hat Visa sowohl das Visa Dispute Monitoring Program (VDMP) als auch das Visa Fraud Monitoring Program (VFMP) eingestellt. An deren Stelle tritt VAMP, ein einheitliches Modell mit einer zusammengeführten Risikoquote und strafferer Aufsicht auf allen Ebenen.
Das ist die neue Lage:
VAMP beobachtet eine kombinierte Quote aus Streitfällen und Betrugsmeldungen, bekannt als TC15 und TC40.
Transaktionen, die über Rapid Dispute Resolution (RDR) oder Compelling Evidence 3.0 (CE3.0) markiert sind, können ausgenommen werden, doch Betrugsmeldungen (TC40) bleiben oft bestehen — selbst wenn Streitfälle früh geklärt werden.
Enumerationsbetrug, also Kartentests, wird nun über eine separate Enumerationsquote gemessen, gestützt auf Visas neues KI-System VAAI.
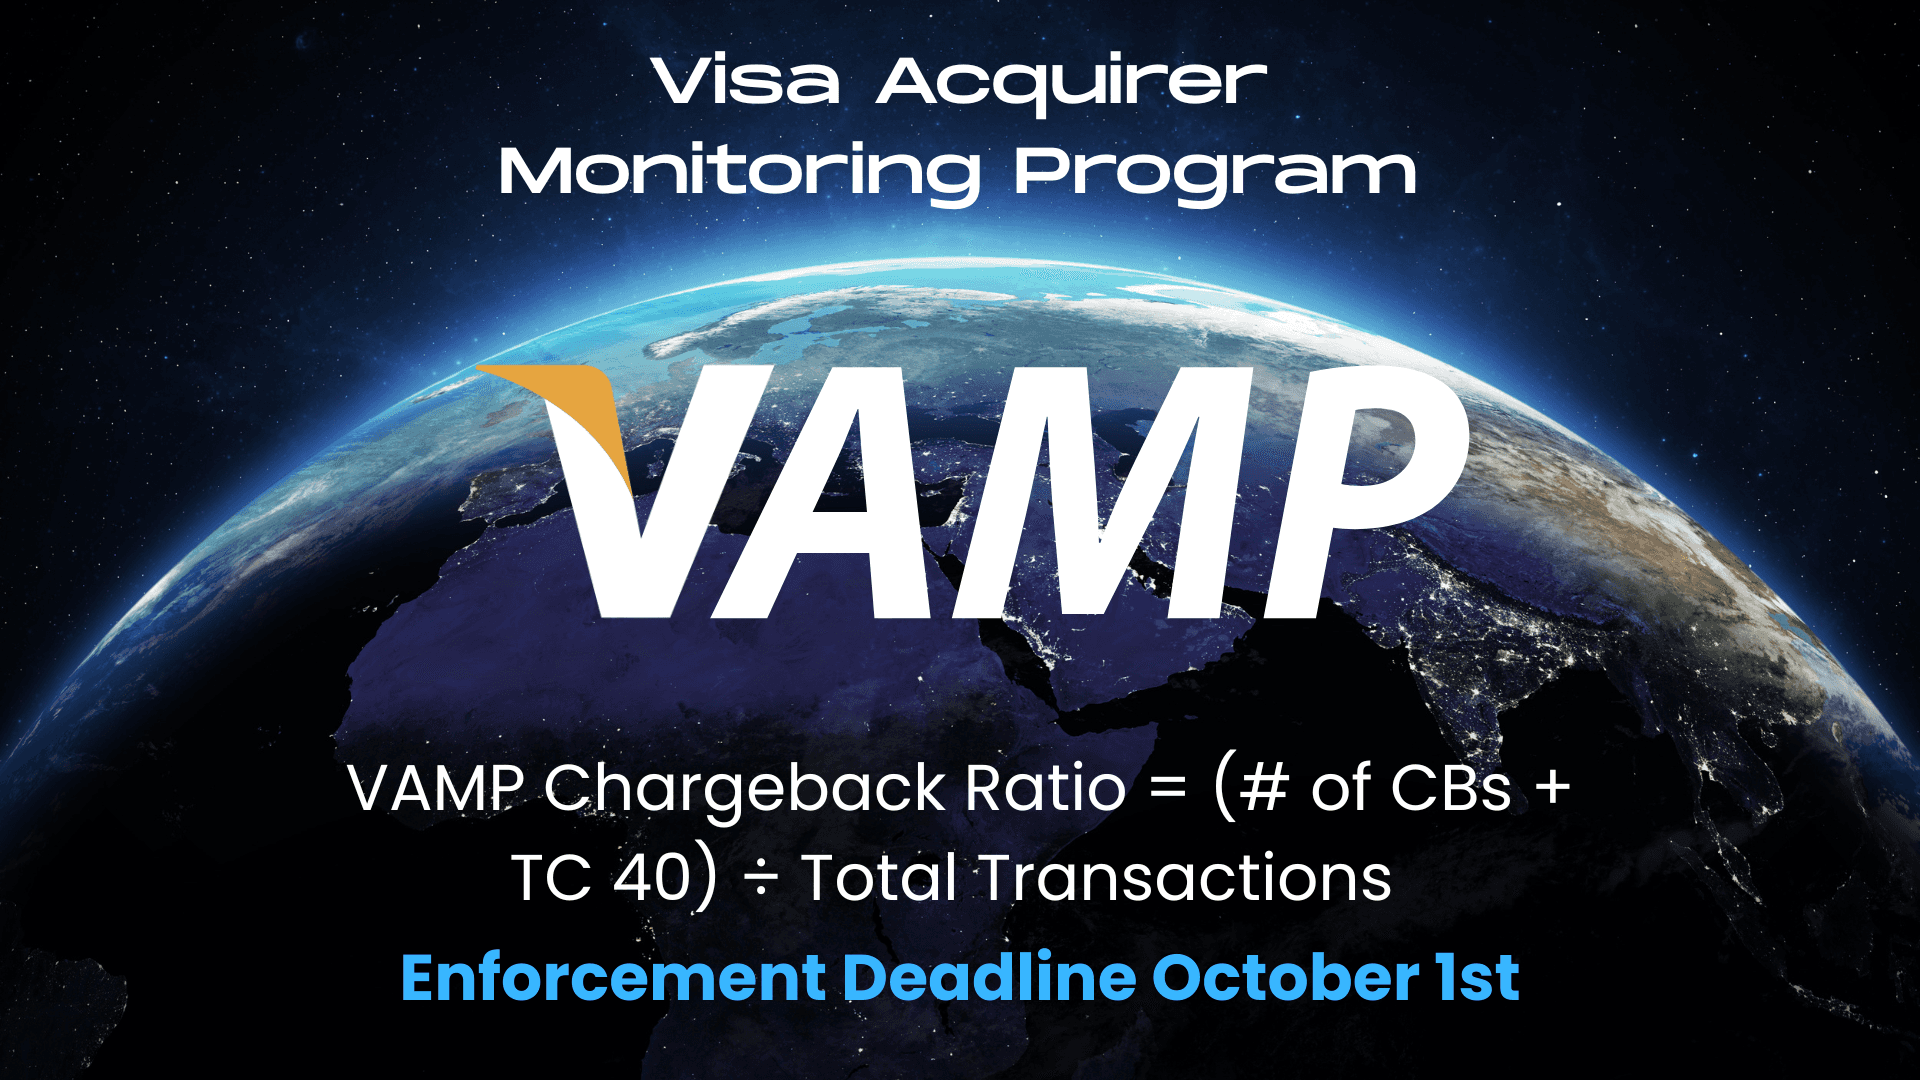
Was in die VAMP-Quote einfließt
Wichtig zu wissen: Die Quote zählt betrugsbezogene Streitfälle in vielen Fällen doppelt — einmal als TC40 und einmal als Streitfall. Das bedeutet, dass selbst gut geführte Händler einen scharfen Anstieg ihrer gemeldeten Werte sehen können.
Die neuen Schwellen:
Händler: 1,5 % ab dem 1. Oktober, dann 0,9 % ab dem 1. Januar 2026 unter Einbeziehung betrugsbezogener Transaktionen. Die Durchsetzung beginnt am 1. Oktober 2025.
Acquirer: 0,5 % gilt als überhöht, 0,3 % als über dem Standard. Strafen beginnen im Januar 2026.
Wenn dein Unternehmen diese Werte länger als einen Monat überschreitet, wirst du in VAMP aufgenommen und zahlst 10 Dollar pro Chargeback — selbst wenn der Streitfall geklärt oder unbegründet war.
Wer am stärksten gefährdet ist
Händler mit Abo- und Testangeboten
die Bereiche CBD, Nahrungsergänzung, Gaming, Erwachsene und Dropshipping
Verkäufer mit hohem Volumen oder starkem Auslandsgeschäft
Händler ohne Warnsysteme in Echtzeit (Ethoca, Verifi, CDRN)
Unternehmen mit schwacher Transparenz bei Rückerstattung und Abrechnung
Fünf Schritte, um dein Unternehmen jetzt zu schützen
1. Warnsysteme in Echtzeit einrichten
Nutze ein dreischichtiges System, um Streitfälle vollständig abzufangen:
Ethoca für Mastercard (und teils Visa)
Verifi RDR für Visa-Warnungen in Echtzeit
CDRN für kleinere und internationale Banken
2. Deine Bedingungen in Ordnung bringen
Bring Kundenerlebnis und Abrechnung mit den Standards der Branche in Einklang:
transparente Bedingungen für Rückerstattung und Kündigung
Zahlungstexte, die zu deiner Marke passen
Erinnerungen vor der Abo-Abrechnung
klare FAQ und nachvollziehbare Wege zur Eskalation im Support
Compaytence bietet Prüfungen des Kundenerlebnisses, um Schwachstellen in den Bedingungen zu finden, bevor daraus Chargebacks werden.
3. Deine Chargeback-Daten auseinandernehmen
Zerlege deine Streitfälle nach Art:
echter Betrug — ergänze 3DS, Karten- und Adressprüfung, IP-Filter, BIN-Abgleich
Fehler auf Händlerseite — korrigiere deine Abwicklungsprozesse
Friendly Fraud — verbessere Dokumentation und Warnsysteme
4. Deine Betrugsabwehr stärken
Selbst wenn ein Chargeback zu deinen Gunsten entschieden wird, schädigt er deine Quote.
Setze Geschwindigkeitsprüfungen nach Karte, IP und Gerät ein
nutze Standortbestimmung und Proxy-Erkennung
führe 3DS2 ein (in EU und Vereinigtem Königreich verpflichtend)
verwende Geräte-Fingerprinting und dynamische BIN-Profile
Du brauchst Hilfe bei der Auswahl der passenden Werkzeuge für deinen Markt? Buche ein Strategiegespräch mit Compaytence für eine Durchsicht deines Betrugsschutzes.
5. Deinen Kundenservice verbessern
Schlechtes Kundenerlebnis erscheint in den Daten als „Betrug“. Verhindere Streitfälle mit:
Chat in Echtzeit und klaren Rückgabeabläufen
Nachfragen nach dem Kauf und aktiver Zufriedenheitsansprache
zügigen Updates zur Sendungsverfolgung und Abrechnungsbestätigungen
Händler, die hier investieren, sehen laut internen Auswertungen von Compaytence innerhalb von 60 Tagen 30 bis 70 % weniger Chargebacks.
Warum das dringend ist
„Händler treffen nicht nur Gebühren der Netzwerke, sondern auch Reputationsrisiken bei Banken und Anbietern. VAMP-Strafen können bis zu Kontoschließungen und Visa-Sperren eskalieren.“ — VAMP-Leitfaden, Compaytence
Wenn du nicht weißt, wo deine Quoten derzeit stehen — oder ob dich die Durchsetzung treffen wird — ist jetzt der Moment zu handeln.
Bei Compaytence sind wir auf Folgendes spezialisiert:
Strategien zur Minderung von Chargebacks
Wiederaufbau der Beziehung zwischen Händler und Zahlungsdienstleister
Optimierung des Zahlungs-Stacks
Risikomodellierung und Erkennung von Kartentests
Compliance vor und nach VAMP
Schlusswort: warte nicht, bis du markiert bist
Visas VAMP-Programm ist die bedeutendste Veränderung in der Überwachung von Betrug und Streitfällen seit einem Jahrzehnt. Und obwohl es dem Namen nach auf Acquirer zielt, zahlen in der Praxis die Händler den Preis — finanziell und operativ.
Nutze diese Vorbereitungszeit klug. Prüfe deine Quoten, durchleuchte deinen Funnel und hole bei Bedarf einen verlässlichen Beratungspartner dazu, um vorn zu bleiben.
Wenn du deinen VAMP-Status noch schätzen musst, bist du schon im Rückstand.