
Capital Ones Übernahme von Brex für 5,15 Milliarden US-Dollar ist der Versuch, das Betriebssystem amerikanischer Firmenausgaben zu kontrollieren — nicht bloß ein weiteres Kartenportfolio anzuhängen. Angekündigt zusammen mit den aktuellen Zahlen und vorbehaltlich der Genehmigungen noch in diesem Jahr abzuschließen, baut der Deal auf der Discover-Übernahme auf und schiebt die Bank in Richtung eines einzigen, technikgetriebenen Stapels, der vom Netzwerk bis zur Software reicht und in der Mitte davon sitzt, wie Unternehmen zahlen und bezahlt werden.
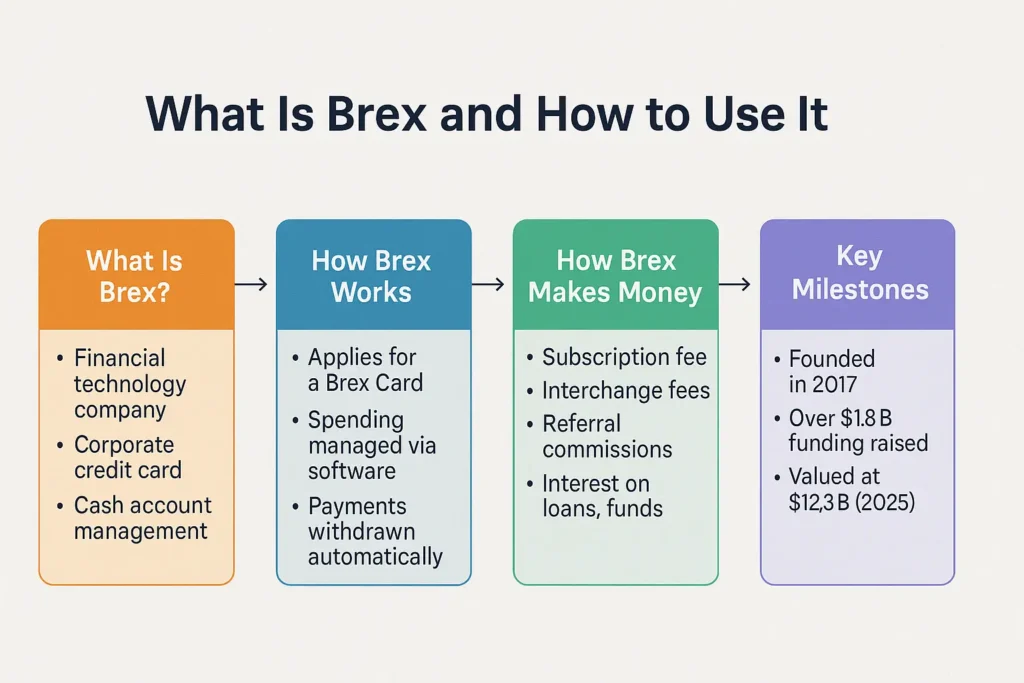
Brex startete 2017 mit einem klaren Angebot an risikokapitalfinanzierte Startups, die bei klassischen Firmenkarten abgelehnt wurden. Mit der Zeit wurde daraus eine breitere Betriebsplattform für Firmenausgaben: Firmenkarten, Ausgabenregeln, automatisierte Reisekostenabrechnung, Reisebuchung, Echtzeitzahlungen und eingebettete B2B-Zahlungsströme. Finanzteams bekamen ein System, in dem sie Karten ausgeben, feingliedrige Kontrollen setzen und jede Buchung im Zusammenhang sehen konnten. Dieses Modell gewann zehntausende Unternehmen, einen erheblichen Anteil der US-Startups, mehr als 300 börsennotierte Gesellschaften und eine wachsende Zahl großer Konzerne.
Capital Ones Führung hat deutlich gemacht, warum Brex strategisch wichtig ist. Richard Fairbank beschreibt Firmenzahlungen als durchzogen von manuellen, fehleranfälligen Abläufen: Rechnungen über verschiedene Systeme verstreut, Freigaben per E-Mail, Kartenausgaben getrennt von der Buchhaltung und Abstimmungsarbeit, die Finanzteams auffrisst. Öffentlich hat er Brex zugerechnet, einen integrierten Stapel gebaut zu haben, der Firmenkarten, Ausgabensoftware und Banking so verbindet, wie es klassische Bankangebote und einzelne Softwarewerkzeuge kaum geschafft haben. In dieser Lesart ist Brex ein zweckgebautes technisches Rückgrat, das Capital One nun in sein Ökosystem holen kann, statt es über viele Jahre selbst nachzubauen.
Brex-CEO Pedro Franceschi stellt die Übernahme als Zeitgewinn auf der eigenen Roadmap dar. Er verweist auf Capital Ones Größe — hunderte Milliarden Kartenvolumen pro Jahr, eine große Bilanz, eine starke US-Marke und Milliardenbudgets für Marketing und Entwicklung — als Mittel, die Brex' Vorhaben um mehr als ein Jahrzehnt beschleunigen können. Sein erklärtes Ziel für die Verbindung ist ambitioniert: die wichtigste Finanzplattform für Unternehmen in den Vereinigten Staaten zu bauen. Dieses Ziel sitzt nun auf dem Discover-Netzwerk, auf Capital Ones bestehendem Geschäft mit Karten für Kleinunternehmen und Verbraucher und auf Brex' softwaregetriebener Ausgabenschicht.
Für Händler und B2B-Verkäufer, besonders jene, die von außen auf die USA schauen, ist das eine strukturelle Verschiebung darin, wer die Schienen, die Regeln und die Oberflächen der Firmenausgaben kontrolliert. Eine Bank, die bereits ein großes US-Kartennetzwerk besitzt, holt eine moderne Ausgabenplattform als strategischen Kern ins Haus. Finanzteams, die diesen Stapel nutzen, arbeiten in integrierten Systemen, die Kartenausgabe, Freigaben, Budgets und Zahlungsmittel gemeinsam steuern. Je weiter sich solche Systeme verbreiten, desto stärker prägen sie, wie Einkäufer sich für die Bezahlung von Lieferanten entscheiden, welche Instrumente sie bevorzugen und wie streng sie Regeln durchsetzen, wer wie viel in welchen Märkten und über welche Schienen ausgeben darf.
Von der Startup-Karte zur KI-nativen Ausgabenplattform
Brex begann damit, unterversorgte Startups und Technologiefirmen zu bedienen; das Produkt ist seither zu einer vollständigen, KI-nativen Umgebung für Ausgabensteuerung gereift. Die Plattform unterstützt Firmen- und virtuelle Karten, regelbasierte Freigaben, automatische Kategorisierung, Kontrollen in Echtzeit und Anbindungen an Buchhaltung und ERP. In den letzten Jahren hat Brex Reise- und Spesenverwaltung, eingebettete B2B-Zahlungen und Echtzeit-Zahlungsoptionen über das Kartenangebot gelegt.
Diese Entwicklung hat Brex über die Frühphasenkundschaft hinausgetragen, zu wachstumsstarken Technologiefirmen, Mittelständlern und großen Konzernen mit komplexen, verteilten Ausgaben. Das Unternehmen hat zudem in einen vertikal integrierten Technikstapel investiert und Infrastruktur von den unteren Schichten der Zahlungen und Daten bis zu den Abläufen an der Oberfläche gebaut. Diese Architektur ist auf KI-Agenten und Automatisierung ausgelegt, sodass die Plattform komplexe Abläufe mit weniger manuellem Eingriff der Finanzteams bewältigen kann.
Brex hat auch internationale Ambitionen gezeigt. Das Unternehmen hat eine Lizenz für die Europäische Union erhalten und kann damit Karten herausgeben und seine Produkte direkt in 30 EU-Ländern anbieten. Es hat Partnerschaften für eingebettete B2B-Zahlungen in großen Softwareökosystemen geschlossen und Pläne angekündigt, Stablecoin-Zahlungen an seine globale Firmenkarte anzubinden. Als Capital One einstieg, war Brex nicht nur ein US-Anbieter von Firmenkarten, sondern eine entstehende Betriebsschicht für grenzüberschreitende Firmenausgaben.
Warum Capital One tiefer in Firmenzahlungen drängt
Capital One verbindet diese Übernahme mit einer breiteren Annahme über die Zukunft von Firmenzahlungen. Fairbank beschreibt einen Markt von rund 2 Billionen US-Dollar Einkaufsvolumen pro Jahr, der wächst, weil Unternehmen von Scheck und Bargeld zu digitalen Instrumenten und strukturierten Abläufen wechseln. Historisch war Capital One stark bei Karten für Kleinunternehmen, besonders dort, wo der Inhaber persönlich für die Rückzahlung haftet. Bei Programmen mit Unternehmenshaftung und durchgängiger Ausgabensteuerung war die Präsenz begrenzter.
Brex schließt diese Lücke. Mit der Übernahme bekommt Capital One eine Plattform, die Programme mit Unternehmenshaftung, Mittelstands- und Konzernkunden sowie stark softwaregesteuerte Abläufe schon heute bedient. Die Übernahme ergänzt zudem den Discover-Deal: Discover gibt Capital One die Kontrolle über ein großes US-Kartennetzwerk; Brex liefert eine moderne Oberfläche und Kontrollschicht für Firmenausgaben auf diesem Netzwerk und auf Capital Ones bestehender Kartenherausgabe. Zusammen rückt Capital One näher an ein vertikal integriertes Betriebssystem für Firmenzahlungen — dem Geist nach ähnlich wie Teile von American Express, aber mit Technik an erster Stelle und einer breiteren Kundenbasis.
Dazu kommt ein technisches Argument jenseits von Kartenvolumen und Kundenlisten. Fairbank betont regelmäßig, wie wichtig es ist, Banktechnik von Grund auf neu zu bauen. Brex bringt einen im Betrieb erprobten, KI-orientierten Stapel mit, der mehr tragen kann als Firmenkarten. Mit der Zeit kann dieselbe Infrastruktur andere Teile des Geschäftskundenbereichs prägen und beschleunigen — vom Banking für Kleinunternehmen bis zu Liquiditätssteuerung und integrierter Kreditorenbuchhaltung.

Was das für Händler und B2B-Verkäufer bedeutet
Für Händler und Plattformen, die an US-Unternehmen verkaufen, wird der Deal in den nächsten Jahren vor allem darüber spürbar, wie Kunden ihre Ausgaben und Zahlungen steuern. Mit dem Ausrollen eines Capital-One-Brex-Stapels werden mehr Finanzteams Budgets, Freigaben und Zahlungsvorlieben aus einer einzigen, regelgetriebenen Plattform heraus verwalten. Dieses Umfeld begünstigt Anbieter, die sich an strukturiertes, softwaredurchgesetztes Einkaufsverhalten anpassen können.
Wenn ein Firmenkunde seine Ausgaben über ein System wie Brex führt, kann die Plattform festlegen, welche Karten oder virtuellen Karten bei welchen Lieferanten genutzt werden, wie Limits für einzelne Mitarbeitende oder Teams gesetzt sind und wie grenzüberschreitende Ausgaben geleitet werden. Das System kann außerdem detailliertere Transaktionsdaten verlangen, um automatische Abstimmung und Berichte in Echtzeit zu ermöglichen. Anbieter, die sich leicht als freigegebener Lieferant hinzufügen lassen, die bevorzugten Firmen- und virtuellen Karten akzeptieren und die richtigen Daten und Rechnungsstrukturen liefern, passen sauber in diese Abläufe. Anbieter, die auf starre Zahlungsbedingungen, wenige Zahlungsmittel und manuelle Abstimmung setzen, stoßen auf mehr Reibung, je stärker Einkäufer sich auf integrierte Werkzeuge vereinheitlichen.
Die Übernahme verstärkt zudem den Trend zu plattformzentrierten B2B-Zahlungen. Brex bewegt sich schon über Karten hinaus in eingebettete Zahlungen innerhalb von ERP- und Beschaffungssystemen. Zusammen mit Capital Ones Bilanz und Marketingreichweite kann das mehr B2B-Transaktionen auf Schienen bringen, die eng mit der Ausgabensteuerung verzahnt sind. Große Einkäufer dürften virtuelle Karten für bestimmte Rechnungen oder Abos stärker nutzen und Lieferanten bevorzugen, die diese Instrumente effizient unterstützen — auch über Grenzen hinweg.
Für internationale Unternehmen, die US-Konzerne im Blick haben, heißt das: Du musst nicht nur wissen, welche Kartenmarken und Netzwerke deine amerikanischen Kunden nutzen, sondern auch, welche Ausgabenplattformen zwischen deren Budget und deinen Forderungen sitzen. Wie gut du zu diesen Plattformen passt, bestimmt, wie oft du in ihren Augen als reibungsloser Lieferant erscheinst.
Wie du dich in einer Welt aus Capital One und Brex aufstellst
Abschluss und Integration brauchen Zeit, aber vorbereiten kannst du dich jetzt. Die Firmenausgaben in den USA bewegen sich auf eine kleinere Zahl mächtiger Plattformen zu, die Kartenherausgabe, Netzzugang und Software an einem Ort vereinen.
Ein guter Anfang ist, zu erfassen, wie viel deines Umsatzes von US-Firmenkunden kommt, die mit Firmen- oder virtuellen Karten zahlen, und wie oft diese Zahlungen schon über moderne Ausgabenwerkzeuge laufen. Von dort lohnt es, zu prüfen, ob du große kartenbasierte Rechnungen annehmen und abstimmen kannst, wiederkehrende Zahlungen unterstützt und saubere Transaktionsdaten lieferst, die reibungslos in die Spesen- und ERP-Systeme deiner Kunden fallen. Zahlungspartner und Acquirer, die Firmenkarten, grenzüberschreitende Ströme und die Anbindung an Spesenplattformen verstehen, sind in dieser Verschiebung wertvolle Verbündete.
Capital Ones Kauf von Brex wird als bemerkenswerter Bankdeal und großer Fintech-Exit berichtet. Für Händler und B2B-Verkäufer bedeutet er etwas Grundlegenderes: eine Bündelung von Netzwerk, Kartenherausgabe und Software, die prägen wird, wie US-Unternehmen ihre Ausgaben organisieren und wie Geld durch das System fließt. Wer das als strategisches Signal liest und seine Zahlungsfähigkeit, Datenqualität und operative Beweglichkeit anpasst, steht besser da, wenn der neue Ausgabenstapel in den USA Gestalt annimmt.