
Nimm die gesamten Gebühren des letzten Monats und teile sie durch das Volumen des letzten Monats. Dieser Prozentsatz ist dein effektiver Satz, und er liegt immer über dem Satz, der dir genannt wurde.
Der Unterschied ist alles, was der genannte Satz auslässt. Dieser Satz deckt die Transaktion. Die Rechnung deckt die Transaktion, das Netzwerk, den Abwickler, das Gateway, das Compliance-Programm, den Tagesabschluss, die Abrechnung und jeden Streitfall, der eingegangen ist.
Für Onlinehändler liegt der gewichtete Durchschnitt bei Interchange-plus 2026 bei rund 2,31 Prozent plus 25 Cent pro Transaktion. Wenn dein effektiver Satz deutlich darüber liegt, ist die Lücke nicht das Interchange. Das Interchange ist für alle in deiner Kategorie ungefähr gleich.
Die Lücke steckt in den anderen Zeilen, und davon gibt es meist mehr, als du erwarten würdest. Eine Abrechnung kann fünfzehn oder zwanzig Positionen umfassen, von denen mehrere so benannt sind, als hätte eine Bank oder eine Behörde sie vorgegeben. Die meisten hat niemand vorgegeben.
Wofür du tatsächlich zahlst
Drei Parteien bearbeiten eine Kartenzahlung, bevor das Geld auf deinem Konto landet, und jede verlangt etwas für ihren Teil.
Der größte Posten ist das Interchange, und ihn verstehen die meisten Händler falsch. Es geht an die kartenausgebende Bank, die das Geld im Moment des Kaufs vorstreckt und den Verlust trägt, wenn nicht gezahlt wird. Visa und Mastercard veröffentlichen die Interchange-Sätze, aber das Geld geht an die Bank. Diese Gebühren werden nach Kartenart und Branchenkategorie festgelegt und gehören zu den wenigen Posten auf deiner Abrechnung, über die sich nicht verhandeln lässt.
Visa und Mastercard werden separat bezahlt, über Assessments, dafür dass sie das Netzwerk betreiben, über das die Zahlung läuft, und die Regeln schreiben, an die sich alle halten.
Dein Abwickler wird zuletzt bezahlt. Er verbindet deinen Shop mit diesem Netzwerk, reicht jede Transaktion zur Autorisierung ein, übernimmt die Abwicklung und bucht das Geld auf dein Konto.
Während Interchange und Assessments feste Posten sind, geht der Rest an den Abwickler.
Auf einer Interchange-plus-Abrechnung ist dieser Aufschlag eine sichtbare Zeile, auf die du zeigen kannst. Bei gestaffelten oder pauschalen Modellen steckt er in einer Mischzahl ohne Aufschlüsselung, und dann ist viel schwerer zu erkennen, wofür du eigentlich zahlst. Genau dafür existiert die Mischkalkulation: Mit einer Zahl, die du nicht verstehen kannst, lässt sich nicht argumentieren.
Die ganzen Zusatzposten
Den Aufschlag auf mehrere offiziell klingende Zeilen zu verteilen ist Branchenstandard, und die Namen sollen einen Dritten suggerieren. Abrechnungsprüfungen von Merchant Cost Consulting dokumentieren die wiederkehrenden: Regulatory Product Fee, Network Access Fee, Industry Compliance Fee, Risk Assessment Fee, Enhanced Security Fee, Settlement Funding Fee, Infrastructure Upgrade Fee. All das ist nichts als zusätzliches Geld für deinen Abwickler.
Die Beträge sind erheblich. Gebühren für Risikobewertung lagen in Prüfungen zwischen 0,05 und 3 Prozent des Gesamtvolumens. Ein Abwickler verlangt eine „Card Network Support Fee“ von rund 0,25 Prozent des American-Express-Volumens. Amex erhebt sie nie, der Abwickler behält jeden Cent. Ein anderer verlangt eine „International Card Handling Fee“ von 0,60 Prozent und listet sie direkt neben der echten Mastercard-Gebühr für grenzüberschreitende Zahlungen, sodass sie wie ein Teil davon aussieht.

Die feinere Variante ist, die wirklich festen Zeilen aufzupolstern. Visas Assessments betragen 0,13 Prozent bei Debit und 0,14 Prozent bei Kredit. Prüfungen haben über 0,30 Prozent in Rechnung gestellt gefunden. Discovers 0,13 Prozent wurden mit 0,28 Prozent abgerechnet, Mastercards 0,1275 und 0,1475 Prozent mit 0,274 und 0,32 Prozent. Der Unterschied bleibt beim Abwickler, und er ist fast unsichtbar, weil er auf genau der Zeile sitzt, bei der du zu Recht annimmst, dass sie nicht verhandelbar ist.
Wie du eine echte Gebühr von einer erfundenen unterscheidest
Frag, ob das Geld das Haus verlässt. Ein echter Durchleitungsposten geht an ein Kartennetzwerk oder eine Bank und kostet jeden Händler dasselbe. Alles, was beim Abwickler bleibt und sich von Händler zu Händler unterscheidet, ist Aufschlag unter anderem Namen.
Ein Monat, Zeile für Zeile
Ein E-Commerce-Konto mit mittlerem Risiko, 250.000 US-Dollar Volumen über 2.500 Transaktionen, rund 18 Prozent davon auf im Ausland ausgegebenen Karten.
Interchange, 1,95 Prozent + 0,10 US-Dollar: 5.125 US-Dollar. Festgelegt von den Kartennetzwerken. Nicht verhandelbar.
Assessments, abgerechnet mit 0,25 Prozent: 625 US-Dollar. Festgelegt von Netzwerken und Abwickler. Teilweise verhandelbar.
Grenzüberschreitendes Assessment auf 45.000 US-Dollar: 450 US-Dollar. Festgelegt von den Kartennetzwerken. Nicht verhandelbar.
Aufschlag des Abwicklers, 0,45 Prozent + 0,10 US-Dollar: 1.375 US-Dollar. Festgelegt vom Abwickler. Verhandelbar.
Network Access Fee, 0,10 Prozent: 250 US-Dollar. Festgelegt vom Abwickler. Verhandelbar.
Gateway-Autorisierung, 0,05 US-Dollar pro Transaktion: 125 US-Dollar. Festgelegt vom Abwickler. Verhandelbar.
Gateway-Grundgebühr: 25 US-Dollar. Festgelegt vom Abwickler. Verhandelbar.
PCI-Programmgebühr: 39 US-Dollar. Festgelegt vom Abwickler. Verhandelbar.
Abrechnungsgebühr: 15 US-Dollar. Festgelegt vom Abwickler. Verhandelbar.
Tagesabschlussgebühren, 30 Tage: 8 US-Dollar. Festgelegt vom Abwickler. Verhandelbar.
Chargeback-Gebühren, 12 mal 25 US-Dollar: 300 US-Dollar. Festgelegt vom Abwickler. Teilweise verhandelbar.
Insgesamt berechnet: 8.337 US-Dollar auf 250.000 US-Dollar, ein effektiver Satz von 3,33 Prozent. Zwei Zeilen lohnen einen zweiten Blick. Die Assessments werden mit 0,25 Prozent abgerechnet, während die echten Kosten bei etwa 0,14 Prozent liegen — 275 der 625 US-Dollar sind also Aufschlag des Abwicklers, abgerechnet unter dem Namen des Netzwerks. Die Network Access Fee sind 250 US-Dollar für überhaupt nichts.
Von der Gesamtsumme hat der Abwickler 2.412 US-Dollar festgelegt, nicht die Netzwerke. Das sind 29 Prozent der Rechnung, und nur 1.375 US-Dollar davon waren überhaupt als eigene Gebühr des Abwicklers ausgewiesen.
Bring den Aufschlag auf einen wettbewerbsfähigen E-Commerce-Vergleichswert von Interchange plus 0,20 Prozent plus 8 Cent, rechne die Assessments zu Selbstkosten ab, streich die erfundene Zeile und setze Gateway-Grundgebühr, PCI, Abrechnung und Tagesabschluss auf null — was Abwickler regelmäßig erlassen, um ein Konto zu halten. Der effektive Satz fällt auf 2,82 Prozent. Das sind 1.287 US-Dollar im Monat, 15.444 US-Dollar im Jahr, bei identischem Volumen. Keine neuen Kunden, keine neuen Produkte, kein zusätzliches Werbebudget.
Zu den Zahlen
Beispielabrechnung, kein echtes Kundenkonto. Die Sätze stammen aus veröffentlichten Interchange-plus-Durchschnitten für 2026 und aus den Gebührenverzeichnissen der Kartennetzwerke. Deine eigenen Zahlen unterscheiden sich je nach Kategorie, Kartenmix und Region.
Was den Preis wirklich bewegt
Dein Hebel kommt aus zwei Richtungen: wie riskant dein Konto aussieht und wie leicht du es woanders hinbringen könntest.
Volumen, das du zusagst, nicht nur Volumen, das du hast. Ein Abwickler kalkuliert für das Konto, das du nächstes Jahr sein wirst — also biete ihm dieses Konto direkt an: ein monatliches Mindestvolumen über ihn im Tausch gegen einen niedrigeren Satz, oder eine Staffel, die sinkt, sobald du vereinbarte Schwellen überschreitest. Nach einem Rabatt zu fragen ist eine Bitte. Volumen dafür zuzusagen ist ein Geschäft, und Geschäften stimmen Abwickler eher zu.
Eine Streitfallquote mit Luft nach oben bis zur Schwelle. Die stärkste Karte, die die meisten Händler halten, ohne sie auszuspielen. Visas VAMP-Schwelle liegt bei 1,5 Prozent, Mastercards Programme greifen in derselben Größenordnung. Ein Händler deutlich unter diesen Werten ist für einen Acquirer günstig zu halten, und günstige Konten bekommen bessere Bedingungen. Bring die tatsächliche Quote mit ins Gespräch, nicht die Behauptung, sie sei niedrig.
Eine Abwicklungshistorie, die die Prüfung übersteht. Sechs saubere Monate ohne Sperren, ohne Reserve und ohne Aufnahme in ein Überwachungsprogramm machen aus dir statt einer Unbekannten ein bepreisbares Risiko — und bepreisbares Risiko ist verhandelbar, unbekanntes nicht. Bring die Abrechnungen mit, statt sie zu beschreiben. Ein Prüfer, der drei bis sechs Monate abgewickeltes Volumen, Erstattungsquoten und Streitfallhistorie lesen kann, kalkuliert gleich im ersten Durchgang richtig — und dort entsteht meist die bessere Zahl.
Transaktionsdaten und Zeitpunkt der Abwicklung. Jede Transaktion wird gegen die Qualifikationsregeln des Interchange geprüft, und eine, die sie verfehlt, fällt in eine teurere Kategorie — das kostet 0,50 bis 1,50 Prozent zusätzlich auf diesen Verkauf. Die Ursachen sind vermeidbar: fehlende AVS- oder CVV-Daten, manuell eingegebene Bestellungen und Tagesabschlüsse außerhalb des Fensters von 24 bis 48 Stunden. Übermittle AVS und CVV vollständig bei jeder Bestellung und schließe täglich ab. Wenn du an Unternehmen verkaufst, liefere Level-3-Daten in Rechnungsqualität — und beachte, dass Visa das Level-2-Interchange für Firmenkarten im April 2026 abgeschafft hat, dieser Weg ist also zu.
Ein zweiter Abwickler, der schon läuft. Wer morgen Volumen umleiten kann, verhandelt. Wer nur ein Konto hat, bittet. Dein Abwickler will jede Transaktion, die du machst, und alles, was woanders abgewickelt wird, ist für ihn verlorenes Geld.
Das Zeitfenster vor der Verlängerung. Bedingungen bewegen sich am stärksten in den Wochen, bevor ein Vertrag ausläuft, wenn keine Kündigungsgebühr dich mehr festhält. Die meisten Verträge verlängern sich automatisch um eine volle Laufzeit, wenn du nicht 30 bis 90 Tage vorher schriftlich kündigst — setz diese Frist in deinen Kalender. Verpasst du sie, beginnt die Laufzeit neu und die Gebühr mit ihr. Prüfe auch, welche Art du hast: eine Pauschale von 100 bis 500 US-Dollar oder eine Schadensersatzklausel, die dir den Umsatz in Rechnung stellt, den der Abwickler für die Restlaufzeit erwartet hat.
Warum dieses Gespräch bei Stripe nie stattfindet
Alles oben setzt voraus, dass auf der anderen Seite des Tisches jemand sitzt. Bei Stripe, Shopify Payments oder PayPal ist dort niemand.
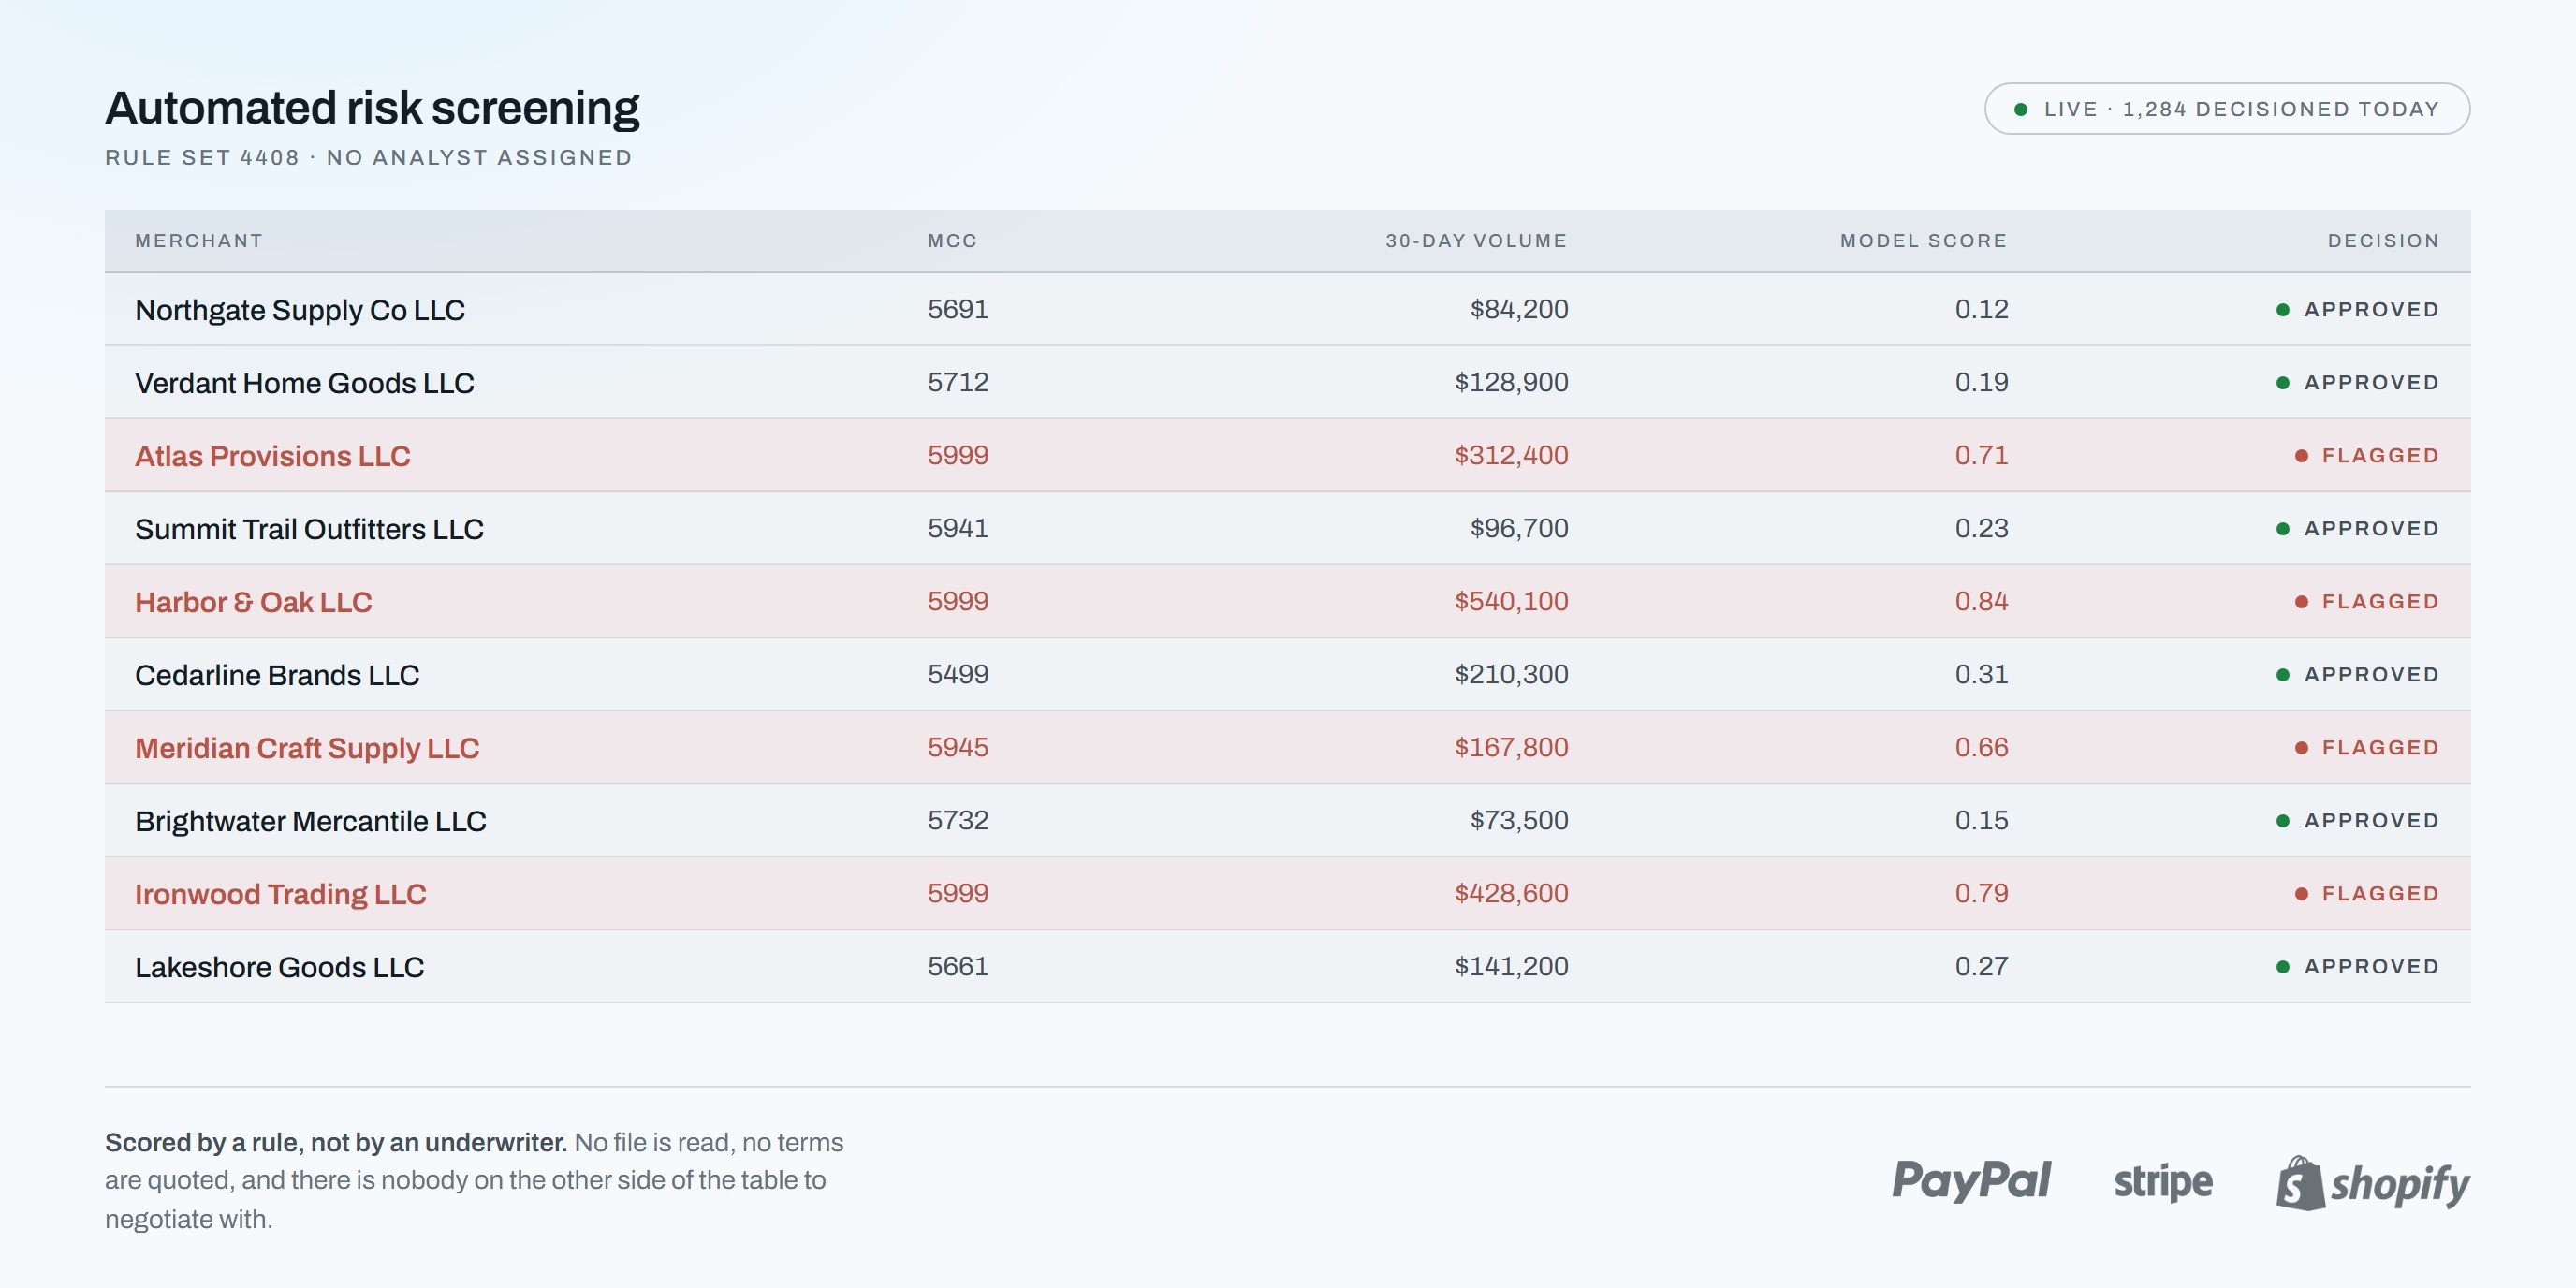
Das sind Aggregatoren. Sie nehmen dich an einem Nachmittag auf, indem sie dich unter ein Sammelkonto neben alle anderen stellen, und der veröffentlichte Satz ist das Produkt. Es gibt keine Interchange-plus-Abrechnung zum Aufschlüsseln, weil du nie eine bekommen hast. Es gibt keinen Prüfer, der deine Akte betreut, weil deine Akte von einer Regel bewertet wurde. Es gibt keinen Vertrag, der zur Verlängerung ansteht, weil du Bedingungen weggeklickt und keine Vereinbarung unterschrieben hast. Du kannst Volumen verlagern, deine Streitfälle aufräumen und dich verdreifachen — die Zahl auf der Preisseite bleibt genau dieselbe.
Verhandeln beginnt beim Acquiring der ersten Reihe, wo eine Bank dein Geschäft konkret prüft und deine Akte bepreist statt deiner Kategorie. Das ist derselbe strukturelle Unterschied, der entscheidet, ob eine Volumenspitze eine automatische Sperre oder einen Anruf auslöst. Der Satz ist nur eine Folge davon.
Was du daraus machst
Hol die Abrechnung des letzten Monats. Addiere jeden Posten, teile durch das abgewickelte Volumen und schreib den effektiven Satz auf. Markiere dann jede Zeile als Netzwerk oder Abwickler. Alles, was du nicht auf Visa, Mastercard oder deine Acquiring-Bank zurückführen kannst, gehört dem Abwickler — und diese Spalte ist deine Verhandlungsposition.
Wenn du eine Mischkalkulation hast, wechsle zuerst auf Interchange-plus, damit du sehen kannst, wofür du zahlst, bevor du daran etwas ändern willst.
Wo Compaytence hineinpasst
Ein Händler, der allein verhandelt, bringt ein Konto an den Tisch. Wir bringen ein Netzwerk von mehr als 40 Anbietern der ersten Reihe und direkte Arbeitsbeziehungen zu den Abwicklern, Gateways und Acquiring-Banken dahinter — dein Satz wird also gegen einen echten Vergleich verhandelt und nicht gegen das Angebot des Bestehenden. Günstige Anbietervereinbarungen gehören zum PSP Setup: niedrigere Abwicklungssätze, kürzere Rückbehalte oder Konditionen ohne Reserve, je nachdem, was deine Akte hergibt.
Niemand ist besser aufgestellt, dieses Gespräch für dich zu führen, weil wir es jede Woche führen — mit allen von ihnen.
Unser Payment Audit liest deine Abrechnung so, wie ein Prüfer sie liest: Zeile für Zeile, und trennt die wirklich festen Posten von denen, die dein Abwickler sich ausgesucht hat.
Gespräch vereinbaren →