
PayPals Braintree-GraphQL-API war kürzlich etwa zwei Stunden lang nicht erreichbar. Händler, die ihre Zahlungen darüber laufen lassen, sahen HTTP-500-Fehler im Checkout, bei Auszahlungen und bei Venmo-Überweisungen — alles gleichzeitig, ohne Möglichkeit, darum herum zu leiten.
In diesen zwei Stunden dachte niemand an PayPal. Die Kundschaft sah einen kaputten Checkout in deinem Shop, eine Karte, die hätte funktionieren müssen, oder einen Warenkorb, der sich nicht abschicken ließ. Jeder dieser Versuche ist Umsatz, den du nicht zurückbekommst, und ein realer Teil dieser Kundschaft kommt später nicht wieder. Ein Ausfall kostet dich nicht nur den Verkauf im Moment, sondern auch das Vertrauen, das jemanden überhaupt bis zum Checkout gebracht hat — auf deine Kosten, nicht auf die deines Anbieters.
Zwei Wege, dunkel zu werden
Wenn dein gesamter Zahlungs-Stack über einen Anbieter läuft, wird dessen Problem zu deinem — und das passiert auf zwei verschiedene Weisen.
Die erste kannst du nicht vorhersehen: ein Infrastrukturausfall wie der oben beschriebene. Es gibt keine teilweise Einschränkung, der Checkout funktioniert oder eben nicht, und es gibt keine zweite Schiene, auf die du in der Wartezeit ausweichen könntest.
Die zweite ist schlimmer, und sie ist kein Unfall. Große Anbieter wie Stripe, PayPal und Shopify Payments geben Händler sofort frei und prüfen erst hinterher, was bedeutet: Ein Volumensprung oder eine Häufung von Chargebacks kann ohne jede Vorwarnung eine Sperre auslösen. Laufende Sicherheitseinbehalte binden während dieser Prüfung 10 bis 25 % des Umsatzes für 90 bis 180 Tage, und wenn das Konto nicht nur pausiert, sondern gekündigt wird, kann ein MATCH-Eintrag Freigaben bei anderen Anbietern bis zu fünf Jahre blockieren.

Wo ein Ausfall dich Stunden kostet, kann eine Abschaltung Monate kosten. Für jemanden, der gerade bezahlen will, sieht beides genau gleich aus: Dein Shop funktioniert nicht.
Große Händler wissen das längst. In einer Befragung von ACI Worldwide unter mehr als 100 Tier-1-Händlern mit über 500 Millionen Dollar Jahresumsatz arbeiten 97 % mit mehreren Acquirern. Von diesen sahen 40 % rund einen Prozentpunkt höhere Annahmequoten, und zwei Drittel senkten ihre Abwicklungskosten um mindestens 2 %.
Das größere Problem: ein Anbieter passt nicht zu allem, was du verkaufst
Redundanz löst den Ausfall und die Sperre. Sie löst nicht das zweite Problem: Die meisten Ein-Anbieter-Setups sind für mindestens einen Teil des Geschäfts auch der falsche Anbieter.
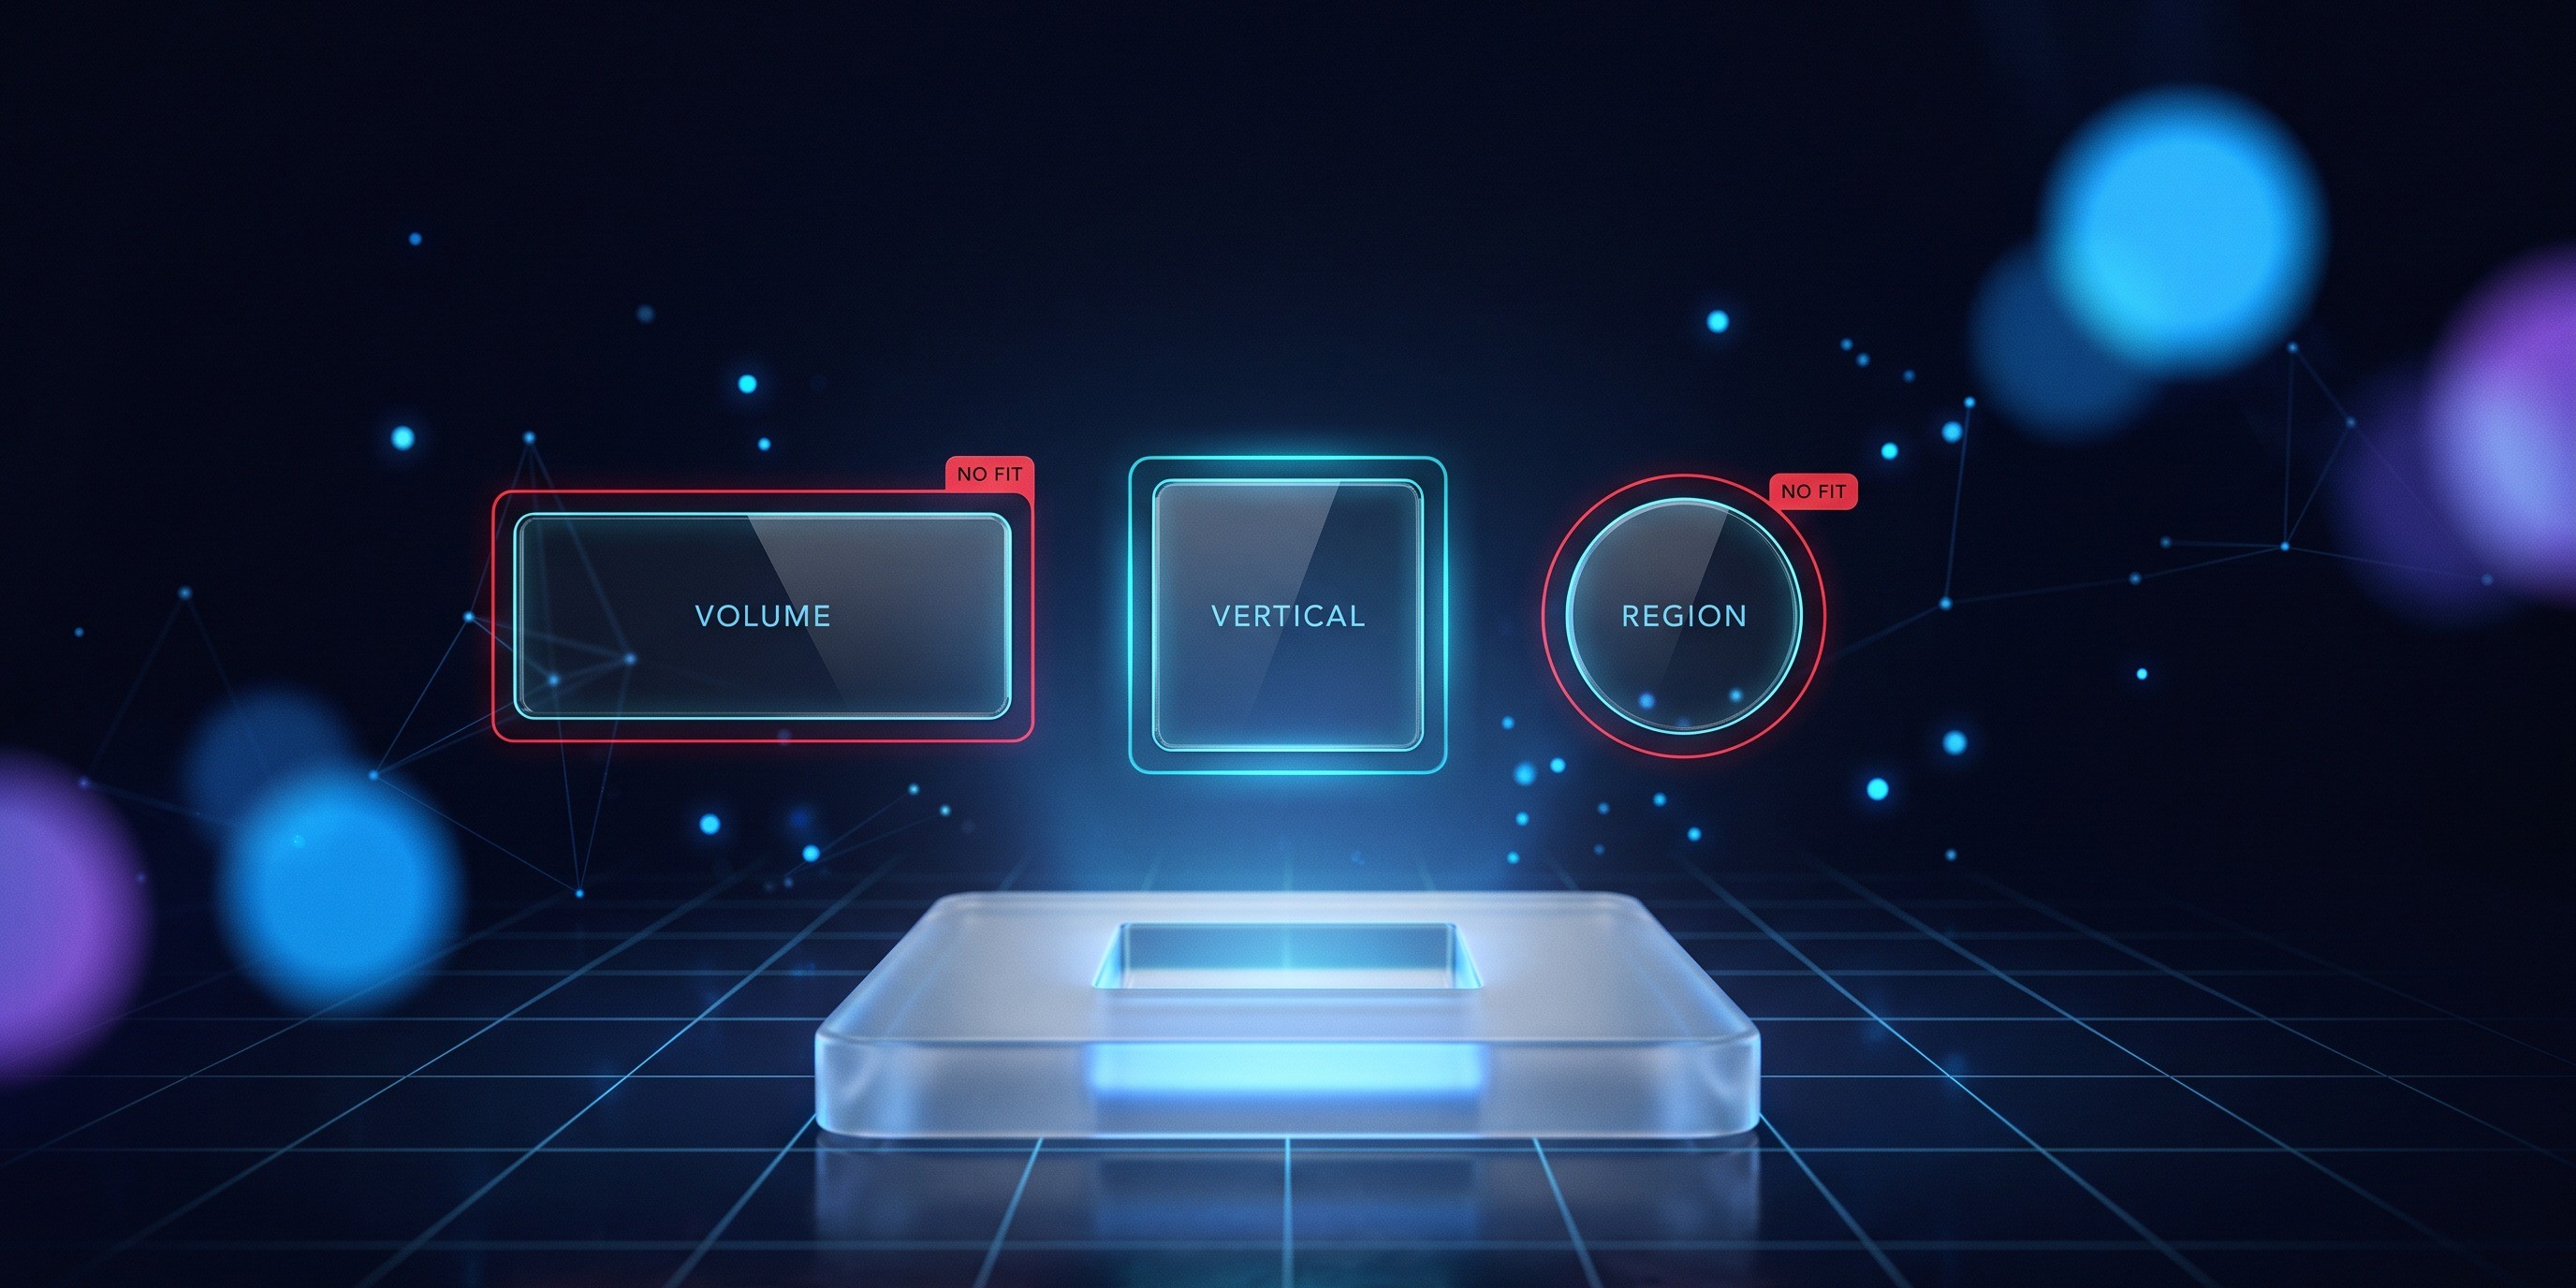
Passung zur Branche. Standard-Aggregatoren sind nicht darauf ausgelegt, jedes Geschäftsmodell zu prüfen. CBD, Nahrungsergänzung, Abos und andere Kategorien mit unvorhersehbaren Rückerstattungsmustern werden von Generalisten häufig begrenzt, markiert oder direkt abgelehnt — nicht weil das Unternehmen etwas falsch macht, sondern weil das Risikoprofil nicht zu dem passt, wofür der Aggregator prüft. Spezialisierte Hochrisiko-Anbieter verlangen dafür mehr (nach den veröffentlichten Sätzen von PaymentCloud etwa 2,3 bis 3,4 % im mittleren und 2,7 bis 4,3 % im hohen Risikobereich), unterstützen das Modell dafür aber wirklich, statt es beim ersten Ausschlag abzuschalten.
Passung zum Volumen. Ein Anbieter, der bei 20.000 Dollar im Monat gut funktioniert, wird bei 500.000 Dollar zur Belastung. Aggregatoren nutzen automatische Geschwindigkeitsschwellen, die nie für schnelles Wachstum gedacht waren — und genau dann richtet eine plötzliche Sperre den größten Schaden an. Acquiring-Beziehungen auf Unternehmensniveau gibt es aus einem Grund: Sie sind für Volumen gebaut, auf das die Risikomodelle eines Aggregators nicht abgestimmt sind.
Passung zur Region. Internationale Karten sind nicht überall die Standardzahlungsart. In Lateinamerika, einem E-Commerce-Markt von über 215 Milliarden Dollar mit 12,2 % Wachstum im Jahresvergleich, machen Karten rund 42 % der Transaktionen aus, während alternative Zahlungsarten — Wallets, QR-basierte Schienen, Bargeld-zu-digital-Optionen — schnell zulegen. Wie ACI Worldwide es formuliert: Keine einzelne Checkout-Strategie überzeugt in der ganzen Region. Ein Anbieter, der für US-Kartenvolumen gebaut ist, erreicht die lokalen Schienen nicht, die deine internationale Kundschaft tatsächlich nutzt.
Was du daraus mitnehmen solltest
Ein Zahlungs-Stack scheitert aus bestimmten Gründen: eine Abschaltung ohne Vorwarnung, ein Einbehalt, der den Cashflow bindet, eine Freigabequote, die still begrenzt, wie viel Umsatz überhaupt durchkommt, oder eine Lücke bei Währungen und Zahlungsarten, die den Verkauf verliert, bevor überhaupt eine Transaktion versucht wird. Branche, Volumen und Region erzeugen dieses Risiko, aber messen solltest du das Risiko selbst.
Fang klein an: Hol dir deine aktuellen Einbehaltsbedingungen, deine Freigabequote der letzten 90 Tage und eine Liste der Währungen und Zahlungsarten, die du nicht unterstützt. Was davon am weitesten abweicht, gehört zuerst geändert.
Wo Compaytence ins Bild kommt
Genau dieses Problem löst unser Payment Setup. Compaytence entwirft passgenaue Zahlungs-Stacks für international tätige E-Commerce-Händler, gebaut um deine Branche, dein Volumen und deine Regionen — statt über den erstbesten Generalisten geleitet, der dich am schnellsten freigegeben hat.
Das heißt: kein Standardrisiko für plötzliche Abschaltungen, keine üblichen laufenden Sicherheitseinbehalte und kein einzelner Ausfallpunkt, wenn ein Anbieter ausfällt. Es heißt außerdem Zugang zu den Zahlungsarten und Währungen, die deine Kundschaft im Checkout wirklich nutzt, und höhere Freigabequoten, weil Transaktionen über führende Anbieter laufen, die zu deinem Geschäft passen, statt über ein Risikomodell von der Stange.
Wenn du sehen willst, wo dein aktuelles Setup angreifbar ist: Das ist das Erste, was wir in einer Payment-Setup-Prüfung aufzeichnen, gegen ein Netzwerk von über 30 führenden Anbietern.