
Du hast deinen besten Monat überhaupt. Der Umsatz läuft, die Anzeigen funktionieren und die Ware geht raus. Dann beschließt dein Zahlungsdienstleister, zum Beispiel 10 % deines Umsatzes für die nächsten 90 Tage einzubehalten.
Das ist ein Sicherheitseinbehalt. Wer früh handelt, kann das Risiko senken, dass PayPal, Stripe oder Shopify Payments einen Einbehalt auf das Konto legen.
Rollierender vs. fester Einbehalt: Wisse, womit du es zu tun hast
Ein Sicherheitseinbehalt ist Geld aus deinen Verkäufen, das dein Zahlungsdienstleister zurücklegt, um mögliche Erstattungen, Streitfälle und Chargebacks abzudecken.
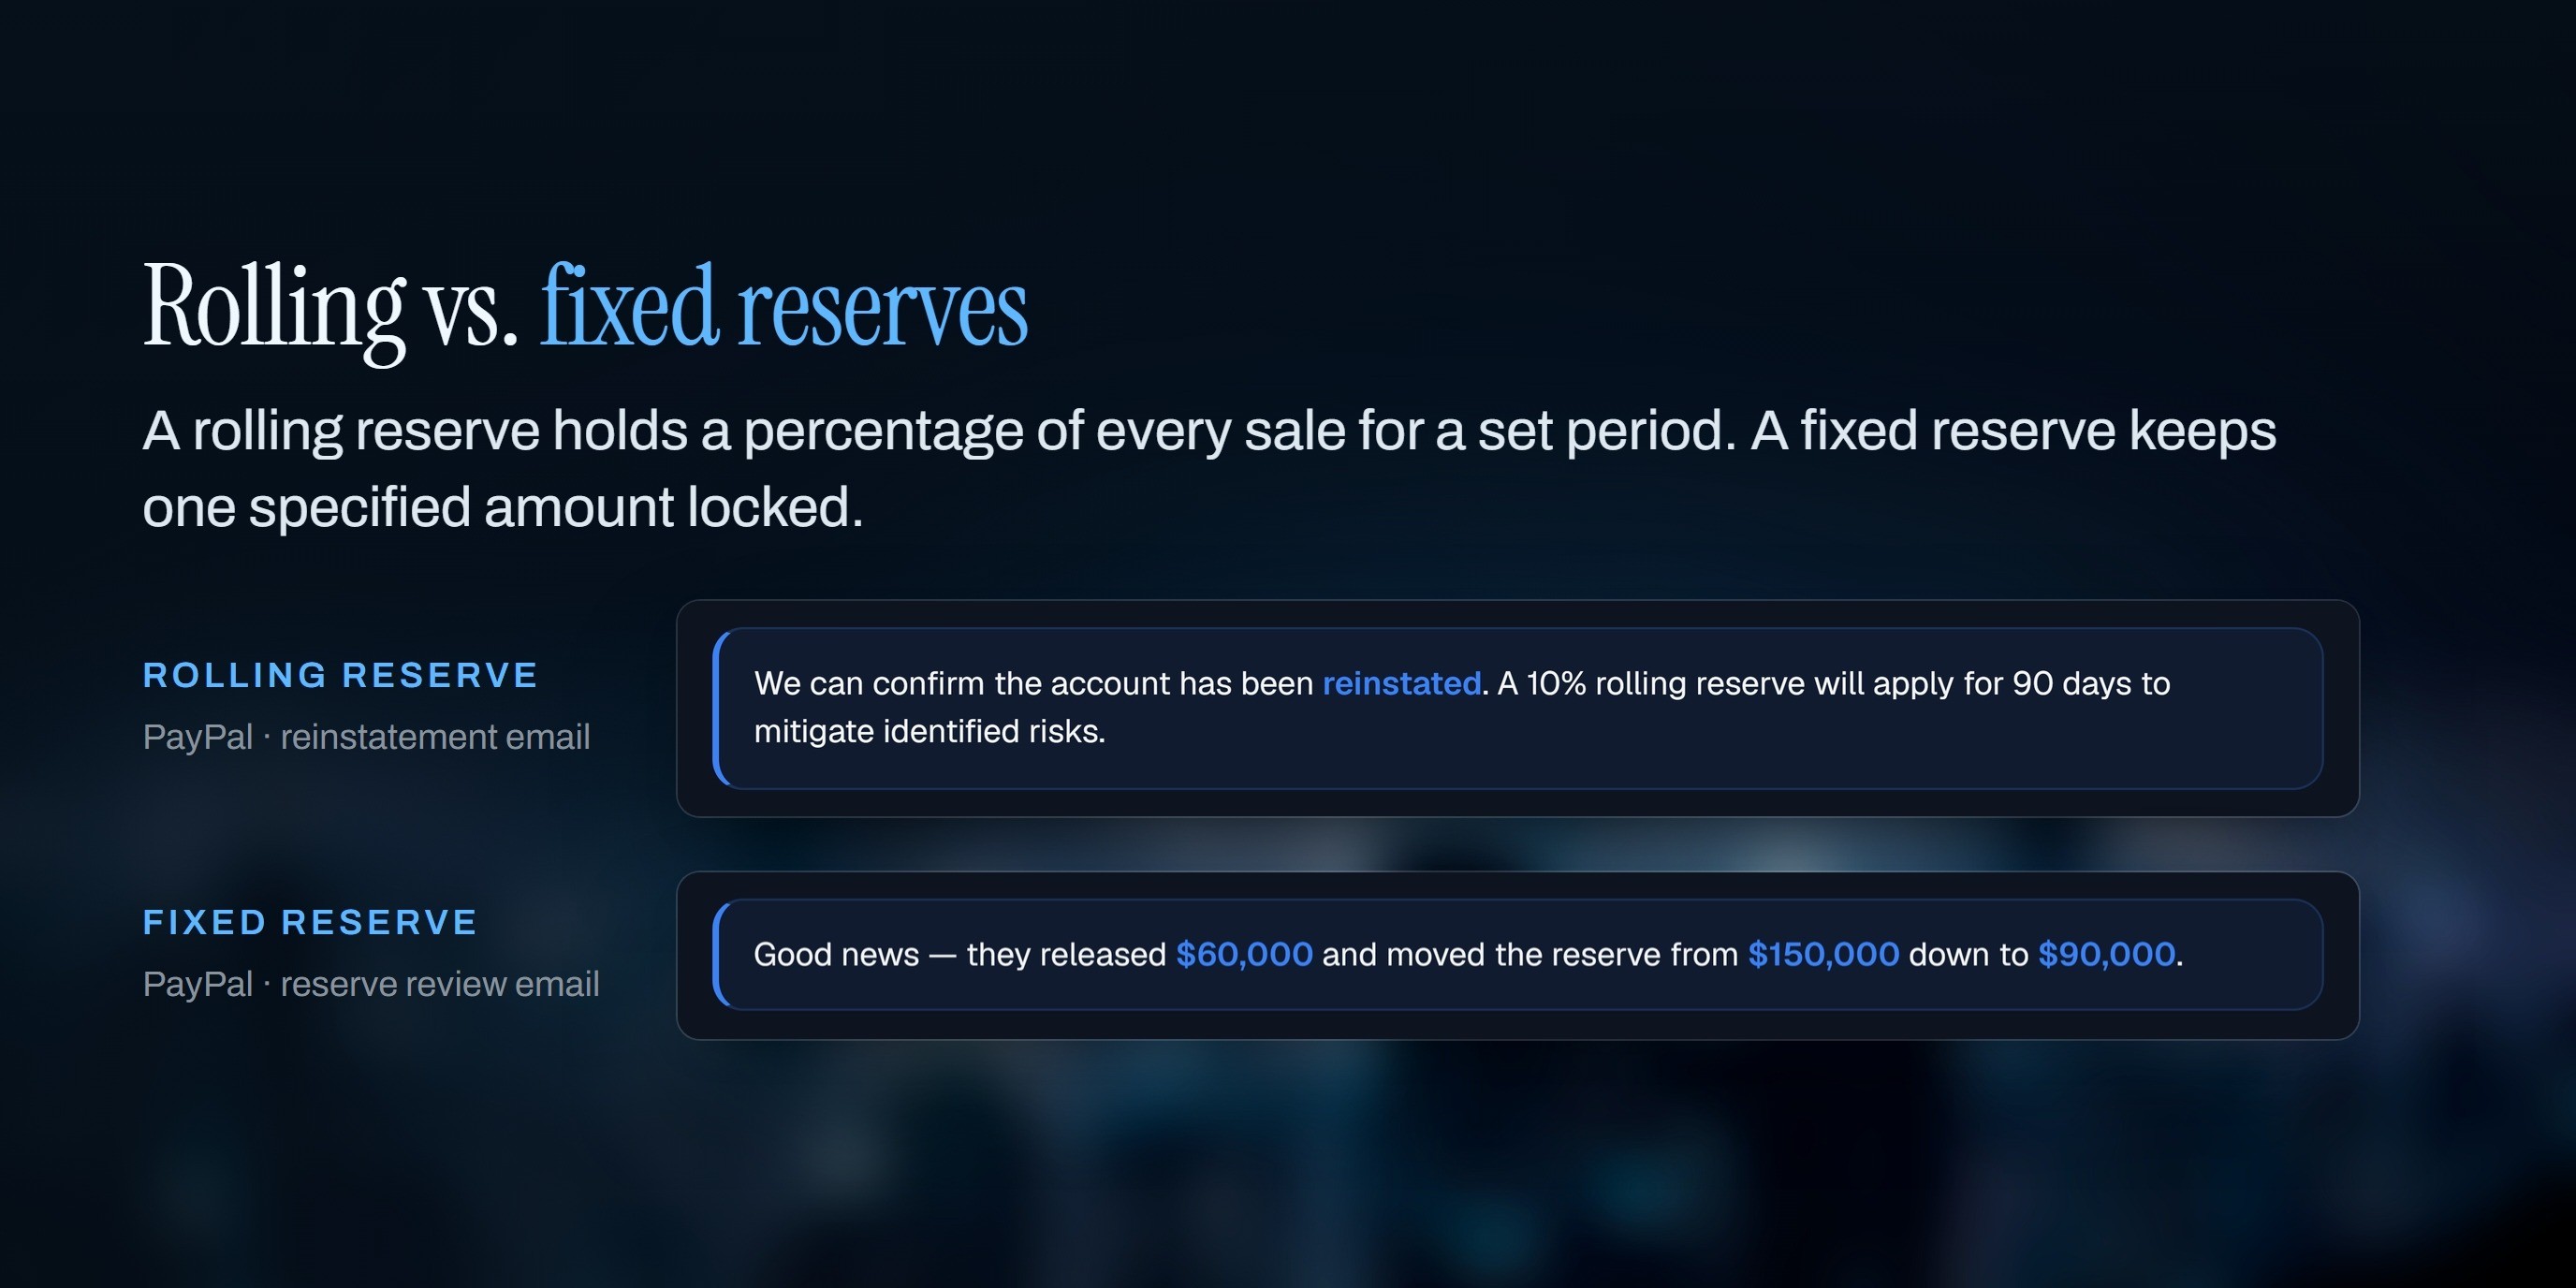
Ein rollierender Sicherheitseinbehalt ist eine verbreitete und für wachsende Unternehmen besonders schmerzhafte Variante. Der Zahlungsdienstleister behält einen Prozentsatz jeder Transaktion für einen festgelegten Zeitraum ein. Bei einem Einbehalt von 10 % über 90 Tage werden zum Beispiel von je 100 $, die du abwickelst, 10 $ für 90 Tage einbehalten und dann laufend freigegeben.
Das Problem: Er wächst mit dir. Wickelst du 100.000 $ ab, gehen 10.000 $ in den Einbehalt. Springst du am Black Friday auf 300.000 $, sind es 30.000 $, während du noch darauf wartest, dass frühere Einbehalte freigegeben werden.
Ein fester oder Mindesteinbehalt hält einen bestimmten Betrag gesperrt. Auch er bindet deine Liquidität, wächst aber nicht unbedingt mit jedem neuen Verkauf, wie es ein rollierender Einbehalt tut.
PayPal kann außerdem einzelne Zahlungen zurückhalten. Solche Zahlungssperren unterscheiden sich von einem Einbehalt auf das gesamte Konto und können andere Freigabebedingungen haben.
Egal wie er aufgebaut ist, du solltest fünf Dinge kennen: wie viel einbehalten wird, die Art des Einbehalts, die Haltedauer, den Freigabeplan und das Prüfdatum.
Was einen Einbehalt auslöst
Betrachte dein Konto so, wie es das Risikoteam eines Zahlungsdienstleisters tut. Du nimmst 100.000 $ von Kunden ein, der Zahlungsdienstleister zahlt dich aus und du gibst das Geld aus. Fordern Kunden später Erstattungen an oder eröffnen Streitfälle, muss der Zahlungsdienstleister wissen, dass diese Forderungen trotzdem gedeckt sind.
Risikoteams versuchen abzuschätzen, wie viel Geld nach deiner Auszahlung wieder aus deinem Unternehmen zurückfließen könnte. Chargebacks und Erstattungen sind offensichtliche Signale, aber auch plötzliche Veränderungen bei Umsatz oder durchschnittlichem Bestellwert, längere Lieferzeiten, Vorbestellungen, eine kurze Abwicklungshistorie und das Risikoprofil deiner Produkte können eine Rolle spielen.
Deshalb kann schnelles Wachstum Aufmerksamkeit erregen. Wenn du bisher 100.000 $ im Monat abgewickelt hast und plötzlich 400.000 $, ist deutlich mehr Kundengeld an Bestellungen gebunden, die noch ausgeliefert werden müssen.
Risiken können sich auch summieren. Eine große Umsatzspitze mit versandbereiter Ware und stabilen Streitfallquoten erzählt eine Geschichte. Eine große Spitze mit längeren Lieferzeiten, steigenden Erstattungen und vielen Vorbestellungen erzählt eine andere.
So senkst du das Risiko eines Einbehalts
Du kannst nicht garantieren, dass ein Zahlungsdienstleister keinen Einbehalt festlegt. Du kannst aber vermeidbare Risikosignale reduzieren und ihm mehr Kontext geben, wenn sich dein Geschäft verändert.
Sag Bescheid, bevor du dich vervierfachst
Wenn du normalerweise 100.000 $ im Monat abwickelst und wegen des Black Friday 400.000 $ erwartest, informiere deinen Zahlungsdienstleister, bevor das Volumen kommt. Erkläre, warum der Umsatz steigt, und halte Prognosen, Bestandsnachweise, Lieferantenrechnungen und deinen Versandplan bereit.
Eine geplante saisonale Spitze, gestützt durch Lagerbestand, Lieferkapazität und eine glaubwürdige Prognose, gibt dem Risikoteam Kontext für den plötzlichen Volumenanstieg.
Lass den Umsatz dem Versand nicht davonlaufen
Eine Transaktion birgt auch dann noch Risiko, wenn die Karte des Kunden belastet wurde. Du musst das Produkt in der versprochenen Zeit liefern.
Lade Sendungsnummern zeitnah hoch, behalte deine Lieferleistung im Blick und sei bei Versandversprechen realistisch. Steigt der Umsatz, während die Lieferleistung nachlässt, löse das operative Problem, bevor du noch mehr Volumen über das Konto laufen lässt.
Vorbestellungen verdienen besondere Aufmerksamkeit, weil die Zeit zwischen Zahlungseingang und Lieferung deutlich länger sein kann.
Stoppe Chargebacks, bevor sie entstehen
Manche Streitfälle lassen sich vermeiden. Nutze eine Abrechnungsbezeichnung, die Kunden wiedererkennen, mach deinen Kundensupport leicht erreichbar und antworte schnell, wenn jemand fragt, wo seine Bestellung ist.
Beobachte Erstattungs- und Streitfalltrends selbst, statt zu warten, bis dein Zahlungsdienstleister sie meldet. Steigen die Erstattungen von 3 % auf 4 % auf 6 %, geh der Ursache nach. Vielleicht enttäuscht eine bestimmte SKU die Kunden, ein Lieferant ist im Verzug oder die Lieferzeiten sind länger geworden.
Ein negativer Trend gibt dir die Chance, das eigentliche Problem früh zu beheben.
Stell die Unterlagen zusammen, bevor du sie brauchst
Wenn dein Zahlungsdienstleister dein Konto morgen prüfen würde, könntest du schnell zeigen, dass du liefern kannst, was du verkauft hast?
Halte Sendungs- und Lieferdaten, Lieferantenrechnungen, Bestandsnachweise, deine Erstattungs- und Streitfallhistorie, Finanzinformationen und Prognosen zum Zahlungsvolumen geordnet bereit. So hast du eine deutlich bessere Ausgangslage, wenn das Risikoteam nach einer Umsatzspitze fragt oder dein Konto prüft.
Könntest du einen Einbehalt von 10 % verkraften?
Mach vor der Hochsaison eine einfache Rechnung. Wenn du 300.000 $ Umsatz erwartest und einen rollierenden Sicherheitseinbehalt von 10 % annimmst, können 30.000 $ in den Einbehalt gehen.
Angenommen, im selben Zeitraum werden 10.000 $ aus früheren Verkäufen freigegeben. Dann ist dein gebundenes Geld um 20.000 $ gestiegen.
Könntest du trotzdem Ware einkaufen, Werbung finanzieren, Versandkosten zahlen und Retouren abwickeln? Mach diese Rechnung vor deinen umsatzstärksten Monaten, damit du weißt, wie viel Spielraum du hast, falls ein Einbehalt kommt.
Schon im Einbehalt? Lass uns reden.

Wenn PayPal, Stripe oder Shopify Payments bereits einen Einbehalt auf dein Konto gelegt hat, hilft dir Compaytence Reserve Recovery dabei, deine Argumente für eine Überprüfung aufzubauen.
Wir prüfen die Bedingungen des Einbehalts und den angegebenen Grund, finden die Nachweise, die deinen Fall stützen, und klären, was sich realistisch beim Zahlungsdienstleister erreichen lässt. Je nach Situation kann das ein niedrigerer Prozentsatz, eine kürzere Haltedauer, eine Teilfreigabe, eine andere Struktur des Einbehalts oder ein festes Prüfdatum sein.
Wenn wir glauben, dass wir helfen können, bekommst du kostenlos ein Angebot mit nächsten Schritten und Zeitplan.
Buche ein Gespräch mit Compaytence über deinen Einbehalt.
The Compaytence Brief behandelt die Infrastruktur, die Wirtschaftlichkeit und die Strategie hinter Zahlungsverkehr und Banking.